Liquidity to Ledger: Mapping Bitcoin’s Path in an Easy‑Money Era
Monthly Bitcoin Macro Investor – September 2025
Rapport Macro Mensuel
Sign up to receive the latest crypto trends, insights, and company news
André Dragosch, PhD
Director, Head of Research — Europe
Max Shannon
Senior Research Associate
Performance: August highlighted a decisive rotation from Bitcoin into Ethereum and major altcoins, supported by strong ETP inflows and improving risk appetite. While September’s seasonality suggests continued volatility, growing signs of seller exhaustion alongside macro tailwinds could set the stage for stabilization into Q4.
Macro: Overall, while weakening US labour market indicators increase the likelihood of Fed rate cuts, rising global excess liquidity and a steepening yield curve remain supportive of global growth expectations. This dynamic continues to provide a constructive backdrop for Bitcoin and other cryptoassets in the months ahead.
On-Chain: Despite near-term profit-taking and neutral sentiment, strong accumulation across wallet cohorts and sustained corporate treasury adoption point to solid underlying demand. While short-term downside risks remain, valuations and macro conditions suggest the current bull cycle is unlikely to peak in 2025, potentially breaking the historic 4-year halving pattern.
Chart of the Month
Institutional demand for bitcoin continues to outweigh new supplySource: Bloomberg, Glassnode, bitcointreasuries.net, Bitwise Europe Institutional Demand = Global BTC ETPs & Public Treasury Companies Latest data as of 2025-08-29
Performance
Cryptoasset performance in August was defined by an ongoing rotation out of Bitcoin and into Ethereum and other major altcoins, a trend that was also reflected in significant net inflows into ETPs. While Bitcoin itself largely stalled, the relative strength of ETH and select altcoins suggested a tentative return of global risk appetite.
Historically, such rotations have often proven constructive for Bitcoin as well. However, peak Google search interest in terms like “Ethereum,” “altcoin,” and “crypto” indicates that the rally in alts may already be somewhat stretched, leaving room for consolidation.
From a seasonal perspective, September has consistently been the weakest month for Bitcoin dating back to 2010, mirroring the broader pattern of soft equity returns typically seen in the S&P 500 during the same period. This suggests that the final quarter of 2025 could prove more decisive for crypto markets, as investors return from summer holidays and reassess portfolio allocations heading into year-end and 2026.
On the macro side, August saw Powell's remarks at the Jackson Hole symposium initially provide a short-lived tailwind to Bitcoin and broader cryptoassets. Nevertheless, global growth expectations - a key driver of Bitcoin's performance, according to our analysis - have decelerated more recently, weighing on market momentum. Heading into September, macro developments remain firmly in the driver's seat.
In Europe, French Prime Minister François Bayrou faces a crucial confidence vote on September 8th tied to his austerity budget. A loss, as widely expected, could collapse the government, increase political instability, and potentially trigger early elections.
French borrowing costs have already spiked, prompting warnings from the finance ministry that an IMF bailout could be necessary. Such risks highlight Bitcoin's potential role as “portfolio insurance” against rising sovereign default fears as highlighted in one of our Espressos.
Meanwhile, attention in the U.S. is turning toward the September 16–17 FOMC meeting, where Fed Funds Futures currently imply an 87% probability of at least a 25bp cut. We would expect monetary easing to act as a net positive for bitcoin and cryptoassets, steepening the yield curve and supporting money supply growth.
In the lead-up, key data releases, including ISM Manufacturing (September 2nd) and non-farm payrolls (September 5th), are likely to inject additional volatility into markets.
Encouragingly, our Cryptoasset Sentiment Index has already turned more bearish, while short-term holders are realizing losses at an accelerating pace. This dynamic often represents a necessary condition for tactical bottoms, suggesting that a phase of “seller exhaustion” and eventual stabilization may not be far off.
Structurally, Ethereum continues to benefit disproportionately from investor flows. Last week alone, global Ethereum ETPs recorded +$1,332 mn in net inflows versus +$682 mn for Bitcoin. Over the last 30 sessions, ETH has captured roughly 95% of all ETP flows, underscoring its relative strength. This trend has been reinforced by both improved global risk appetite, as captured in our Cross Asset Risk Appetite index, and accelerated treasury purchases from entities such as BitMine (BMNR), whose ETH holdings expanded by +187% over the past month.
By contrast, Bitcoin faces growing uncertainty around its protocol roadmap. The debate between Core and Knots reflects diverging visions for Bitcoin's future: Core emphasizes openness and permissionless innovation, while Knots prioritizes Bitcoin's efficiency as a financial network. Knots adoption has risen to 18% of all full nodes, exacerbating the perception of uncertainty at a time when Ethereum's trajectory has become clearer following May's Pectra upgrade.
Cross Asset Performance (YtD)Source: Bloomberg, Coinmarketcap; performances in USD except Bund FutureCross Asset Performance (MtD)Source: Bloomberg, Coinmarketcap; performances in USD except Bund FutureBitwise Europe Product Performance Overview (%)Source: Bloomberg, Bitwise Europe; Performances in EUR; all information are subject to change; past performance not indicative of future returns; Data as of 2025-08-31
A closer look at our product performances also reveals the strong outperformance of major altcoins like ETH and SOL vis-à-vis BTC which exhibited a negative performance in August.
Performance dispersion among altcoins has declined though, i.e. the correlation among them has actually increased. In the month of August, 80% of our tracked altcoins managed to outperform Bitcoin. Meanwhile, Bitcoin's market cap dominance has declined by 4%-points in August. At the time of writing, Bitcoin still commands a market cap share of ~58% while Ethereum commands a market cap share of approximately 14.4%.
Bottom Line: August highlighted a decisive rotation from Bitcoin into Ethereum and major altcoins, supported by strong ETP inflows and improving risk appetite. While September's seasonality suggests continued volatility, growing signs of seller exhaustion alongside macro tailwinds could set the stage for stabilization into Q4.
Macro Environment
One of the key macro events in August was the central bank symposium in Jackson Hole, Wyoming. Powell's remarks at the conference were widely interpreted as dovish, although some economists pointed out that natural language processing suggested a rather hawkish tone. Indeed, Bloomberg's Fed Speak Index – which measures the relative hawkishness or dovishness across different Fed speeches on a daily basis – has been ticking up recently.
Nonetheless, our general view is that the Fed remains ‘behind the curve'. A standard Taylor Rule based on the U3 unemployment rate and core inflation, for example, still implies that the Fed Funds Target Rate should be around ~50 basis points lower than today. Moreover, despite the hot July PPI print, both inflation and labour market data surprises in the US remain at Covid-era lows, which in our view still warrants further downside repricing of Fed rate cut expectations:
There is still very significant potential for Fed rate cut expectationsSource: Bloomberg, Bitwise Europe
Macro remains firmly in the driver's seat, but global growth concerns appear more important than dollar dynamics for the performance of Bitcoin (in contrast to our previous report). In fact, changes in ‘Global Growth' have explained above 80% of performance variations in bitcoin over the past 6 months as shown below:
How much of Bitcoin's performance can be explained by macro factors?
Source: Bloomberg, Bitwise Europe
The implication is clear: further declines in global growth expectations could pose a headwind for the current rally in the short term. A variety of indicators in the US continue to flash weakness, with the ratio of the Conference Board Leading Economic Index (LEI) to the Coincident Economic Index now at its lowest level since 2009.
This suggests that other coincident indicators, such as employment, are likely to weaken further as well. In fact, leading indicators like the Conference Board labour market differential suggest that the unemployment rate should continue to trend higher over the coming months increasing the probability of further Fed rate cuts.
US consumer survey implies a continued increase in unemploymentSource: Bloomberg, Bitwise Europe; gray bars indicate NBER recessions
In this context, it is probably no surprise that Powell has drawn his attention to the (weakening) labour market rather than recent inflation dynamics that could very well be related to the hike in import tariffs. The strong downward revisions in payrolls in both May and June speak volumes in the regard. It should be noted that the magnitude of these 2-months downward revisions is unprecedented outside of recessions.
That being said, high levels of excess liquidity growth across the globe should support more positive business outlooks in forward-looking confidence surveys, especially in light of potential Fed rate cuts.
It is important to highlight the fact that employment tends to be a coincident to lagging indicator while liquidity growth tends to be a leading indicator of the business cycle. The latter is more important for the future performance of bitcoin and other cryptoassets.
We are generally assuming the following chain of causation (“from liquidity to ledger”):
Weakness in US employment -> higher Fed rate cut odds -> steepening of the yield curve -> acceleration in liquidity growth -> improvement in business confidence surveys and global growth expectations -> positive tailwind for Bitcoin
Note the interaction between deteriorating lagging indicators (employment) and improving leading indicators (liquidity growth).
In our previous edition of the Bitcoin Macro Investor report, we highlighted the strong growth in global excess liquidity and the fact that preceding rate cuts by other major central banks around the globe (ECB, Bank of England, SNB etc) have been a key driver of this trend.
Declines in policy rates tend to affect the steepness of the yield curve, which in turn incentivizes higher bank credit and money supply growth. Yield curves across the US (Treasuries), Eurozone (Bunds), UK (Gilts), and Japan (JGBs) continue to steepen. While much of this steepening has so far been driven by lower liquidity at the long end and higher long-term yields, further Fed rate cuts should reinforce the move.
Recent steepening signals increasing liquidity growthSource: Bloomberg, Bitwise Europe
Altogether, this dynamic should continue to support the ongoing global recovery in leading indicators, sustain positive global growth expectations, and ultimately remain a tailwind for bitcoin and cryptoassets.
The reason is that changes in the steepness of the yield curve tend to lead changes in leading macro indicators such as ISM Manufacturing New Orders to Inventiories or Empire State Future Expectations as shown in the first chart below. These leading macro indicators tend to cycle with global growth expectations priced by financial markets (as shown in the chart on the right).
Macro Indicator vs US Yield CurveSource: Bloomberg, Bitwise Europe *Sentix Global Expectations, ISM NO/Inv, BBG US ECO Surprises, NAHB Housing, Empire State & Philly Fed 6M FcstMacro Indicator vs Global Growth ExpectationsSource: Bloomberg, Bitwise Europe
Note that the same global growth expectations shown in the chart above have explained approximately 80% of the performance variation of bitcoin over the past 6 months (as noted earlier above).
Bottom Line: Overall, while weakening US labour market indicators increase the likelihood of Fed rate cuts, rising global excess liquidity and a steepening yield curve remain supportive of global growth expectations. This dynamic continues to provide a constructive backdrop for Bitcoin and other cryptoassets in the months ahead.
On-Chain Developments
August has continued to see an increase in exchange balances due to ongoing profit-taking by (short-term) investors. This increase in liquid supply on exchanges was largely responsible for the pull-back we have seen from new all-time highs in August as well.
Bitcoin vs On-Exchange BalancesSource: Glassnode, Bitwise Europe
Although we have seen singular large exchange inflows by whales (holders that control more than 1,000 BTC), the overall level of profit-taking has recently declined. That means that the amount of selling pressure has also abated over the past months. Realized losses by both long- and short-term holders have also been negligible which is a positive sign.
Bitcoin: The level of profit-taking has recently declinedSource: Glassnode, Bitwise Europe
Moreover, key megatrends like the corporate treasury adoption of bitcoin remain intact.
The third quarter (July and August) alone has already seen 28 new bitcoin treasury companies being established and an increase in +140.6k BTC in aggregate BTC holdings according to data provided by bitcointreasuries.net.
That is almost equivalent to a whole year of newly mined supply (~164k BTC) – within just 2 months.
That being said, we have seen relatively weak net inflows into global bitcoin ETPs lately which is largely due to the investor rotation away from Bitcoin into Ether. In fact, we have already seen a significant “flippening” in terms of ETP flow dominance of Ethereum vis-à-vis Bitcoin as the following table shows:
Crypto Fund Flows by Asset (mn USD)Source: Bloomberg, Bitwise Europe; data as of 29-08-2025
It s important to highlight that around 95% of all global ETP net inflows over the past 30 days have accrued to Ethereum. We are observing a similar pattern with respect to the amount of overall on-chain capital invested where ETH has been leading BTC over the past 3 weeks.
That being said, although ETPs have not provided a significant tailwind for bitcoin lately, other investor cohorts appear to have increased their rate of accumulation. In fact, we have seen a significant increase in accumulation across the majority of BTC wallet cohorts despite the fact that we have only seen a relatively minor price correction. Based on our own average accumulation score, the average rate of accumulation across all wallet cohorts has already increased to the highest level since April 2025 (“Liberation Day correction”) when BTC declined almost by -30%.
Bitcoin: Price vs Average Accumulation ScoreSource: Glassnode, Bitwise Europe, Own calculations
Such a high rate of accumulation tends to precede major breakouts to the upside and at the minium limits the downside potential of BTC significantly.
However, in the short term, BTC may face a bit more downside risks since sentiment has not turned decisively bearish, yet. Based on our in-house Cryptoasset Sentiment Index, overall market sentiment still remains rather neutral to slightly bearish.
Bitcoin Price vs Cryptoasset Sentiment IndexSource: Bloomberg, Coinmarketcap, Glassnode, NilssonHedge, alternative.me, Bitwise Europe
The good news is that short-term holder realized cost basis (“STH realised price”) currently lies around 108k USD. Any pull-backs below that price level will likely induce increasing selling pressure by short-term holders that tend to be rather unsophisticated investors. This tends to be a signal for increasing “seller exhaustion” and ultimately a tactical bottom.
A key question remains wheher we will see a cycle top in bitcoin over the coming months?
In fact, based on past post-Halving performance patterns, a cycle top should likely be reached over the next 1-2 months, i.e. in September/October this year.
Bitcoin: Post-Halving PerformanceSource: Glassnode, Bitwise Europe; Latest data as of 2025-08-27
However, we don't think that this is the likeliest scenario for the following reasons:
The macro cycle is rather at the beginning than the end based on the observations made in the chapter above and the fact that additional rate cuts by Fed will likely prolong the macro cycle even further.
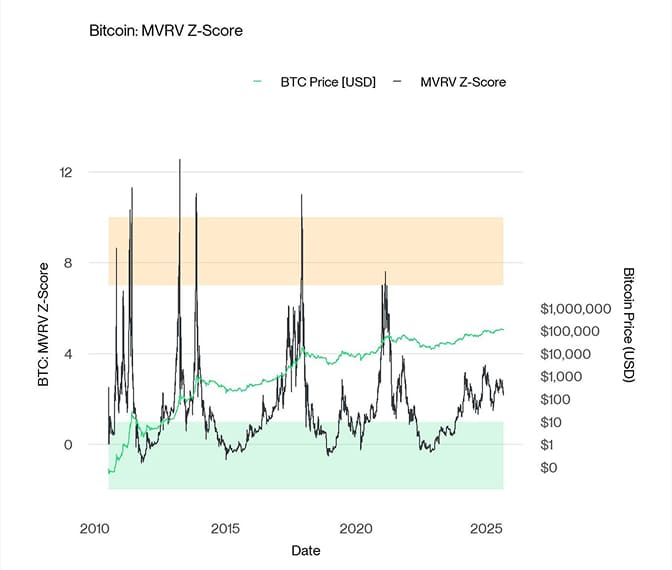
Valuations remain close to “fair value” and are not excessive: Past cycle tops have usually been associated with excessive valuations in indictators like the MVRV ratio (Market Value to Realized Value / ”Price-to-Book ratio”) which we are not observing now.
Bitcoin's MVRV ratio does not signal an imminent cycle topSource: Glassnode, Bitwise Europe
Demand factors have become significantly more important than supply factors: Net demand via institutional purchases such as Bitcoin Treasury Companies and ETPs have outsized the Halving induced supply deficit by a very wide margin (Chart-of-the-Month). These demand factors tend to be influenced by the wider macro cycle rather than the Halving.
Institutional demand for bitcoin continues to outweigh new supplySource: Bloomberg, Glassnode, bitcointreasuries.net, Bitwise Europe Institutional Demand = Global BTC ETPs & Public Treasury Companies Latest data as of 2025-08-29
In other words, although there still remain downside risks in the short term we don't think that the bitcoin cycle will reach its top in 2025. We think that especially this bull run we could see a break of the typical 4-year Halving performance pattern.
Bottom Line: Despite near-term profit-taking and neutral sentiment, strong accumulation across wallet cohorts and sustained corporate treasury adoption point to solid underlying demand. While short-term downside risks remain, valuations and macro conditions suggest the current bull cycle is unlikely to peak in 2025, potentially breaking the historic 4-year halving pattern.
Bottom Line
Performance: August highlighted a decisive rotation from Bitcoin into Ethereum and major altcoins, supported by strong ETP inflows and improving risk appetite. While September’s seasonality suggests continued volatility, growing signs of seller exhaustion alongside macro tailwinds could set the stage for stabilization into Q4.
Macro: Overall, while weakening US labour market indicators increase the likelihood of Fed rate cuts, rising global excess liquidity and a steepening yield curve remain supportive of global growth expectations. This dynamic continues to provide a constructive backdrop for Bitcoin and other cryptoassets in the months ahead.
On-Chain: Despite near-term profit-taking and neutral sentiment, strong accumulation across wallet cohorts and sustained corporate treasury adoption point to solid underlying demand. While short-term downside risks remain, valuations and macro conditions suggest the current bull cycle is unlikely to peak in 2025, potentially breaking the historic 4-year halving pattern.
Appendix
Cryptoasset Market Overview
Global Cryptoasset Market Caps
Source: Glassnode, Bitwise Europe
Bitcoin Performance
Source: Glassnode, Bitwise Europe
Ethereum Performance
Source: Glassnode, Bitwise Europe
Ethereum vs Bitcoin Relative Performance
Source: Glassnode, Bitwise Europe
Altseason Index
Source: Coinmetrics, Bitwise Europe
Bitcoin vs Crypto Dispersion Index
Source: Glassnode, Coinmetrics, Bitwise Europe; Despersion = (1 - Average Altcoin Correlation with Bitcoin)
Cryptoassets & Macroeconomy
Macro Factor Pricing
Source: Bloomberg, Bitwise Europe
How much of Bitcoin's performance can be explained by macro factors?
Source: Bloomberg, Bitwise Europe
Cryptoassets & Multiasset Portfolios
Multiasset Performance with Bitcoin (BTC)
Source: Bloomberg, Bitwise Europe; Monthly rebalancing; Sharpe Ratio was calculated with 3M USD Cash Index as assumed risk-free rate; BTC allocation is taken out of equity allocation of 60%, bond allocation remains at 40%; Past performance not indicative of future returns.
Rolling correlation: S&P 500
Source: Bloomberg, Bitwise Europe
Rolling correlation: Bund Future
Source: Bloomberg, Bitwise Europe
Rolling correlation: Gold
Source: Bloomberg, Bitwise Europe
Rolling correlation: Dollar Index (DXY)
Source: Bloomberg, Bitwise Europe
Cross Asset Correlation Matrix
Source: Correlations of weekly returns; Source: Bloomberg, ETC Group earliest data start: 2011-01-03; data as of 2025-09-01
Cryptoasset Valuations
Bitcoin: Price vs Composite Valuation Indicator
Source: Coinmetrics, Bitwise Europe
Bitcoin: Composite Valuation Indicator
Source: Coinmetrics, Bitwise Europe
Bitcoin: Valuation Metrics
Source: Coinmetrics, Bitwise Europe
On-Chain Fundamentals
Bitcoin: Price vs Network Activity Index
Source: Glassnode, Bitwise Europe
Bitcoin: Closing Price
Source: Glassnode
Bitcoin's supply scarcity is more pronounsed that during the last cycle
Source: Glassnode, Bitwise Europe
Bitcoin Long-term Holder (LTH) Dashboard
Source: Glassnode, Bitwise Europe
Bitcoin Short-term Holder (STH) Dashboard
Source: Glassnode, Bitwise Europe
Bitcoin Accumulation Score
Source: Glassnode, Bitwise Europe
Bitcoin: Post-Halving Performance
Source: Glassnode, Bitwise Europe; Results based on the previous Halvings in 2012, 2016, and 2020
Bitcoin: Steady increase in scarcity will provide a tailwind for price appreciations
Source: Coinmetrics, Bitwise Europe; @ciphernom
Informations importantes
Communication à caractère promotionnel. Les informations contenues dans le présent Document sont fournies à des fins d’information et de pédagogie. Elles ne constituent ni un conseil en investissement, ni une recommandation personnalisée, ni une sollicitation en vue d’acheter ou de vendre un instrument financier.
Le présent Document (qui peut prendre la forme d’une présentation, d’un communiqué de presse, d’une publication sur les réseaux sociaux, d’un article de blog, d’une communication audiovisuelle ou d’un support similaire – ci-après le « Document ») est émis par Bitwise Europe GmbH (« BEU » ou l’« Émetteur »).
Bitwise Europe GmbH est constituée selon le droit allemand et agit en qualité d’émetteur des produits négociés en bourse (« Exchange Traded Products » ou « ETP ») mentionnés dans le présent Document. Les ETP sont émis sur la base d’un prospectus de base et de conditions définitives, susceptibles d’être complétés. Un prospectus a été publié ou, le cas échéant, sera publié conformément au Règlement (UE) 2017/1129. Les investisseurs peuvent obtenir gratuitement le prospectus de base, les conditions définitives applicables ainsi que tout supplément éventuel sur le site www.bitwiseinvestments.eu/fr
L’approbation d’un prospectus par l’autorité compétente ne constitue ni une approbation ni une recommandation des instruments financiers concernés.
Capital à risque. Les crypto-actifs sont des actifs hautement volatils et présentent un risque élevé. La valeur des investissements dans des crypto-actifs ou dans des ETP liés aux crypto-actifs peut fluctuer fortement à la hausse comme à la baisse et les investisseurs peuvent perdre tout ou partie de leur capital investi.
Les ETP liés aux crypto-actifs sont des instruments financiers complexes et peuvent ne pas convenir à tous les investisseurs. Ils peuvent exposer les investisseurs à des risques spécifiques, notamment un risque de crédit de l’émetteur, un risque de liquidité, des risques opérationnels ainsi que des risques liés au fonctionnement, à la réglementation et à la valorisation des marchés des crypto-actifs sous-jacents.
Aucun mécanisme de garantie du capital ne s’applique. Selon la juridiction et le mode de détention, les investisseurs peuvent ne bénéficier d’aucun mécanisme public d’indemnisation ou de protection des investisseurs.
Les performances passées ne constituent pas un indicateur fiable des performances futures. Toute déclaration prospective reflète des hypothèses et des anticipations et ne constitue pas une garantie de résultats futurs.
Avant toute décision d’investissement, les investisseurs doivent lire attentivement le prospectus de base, les conditions définitives applicables et notamment la section intitulée « Avertissements ». Une décision d’investissement doit tenir compte de la situation personnelle de l’investisseur, de ses objectifs, de son horizon d’investissement et de sa capacité à supporter des pertes potentielles. Le cas échéant, il convient de solliciter un conseil indépendant en matière financière, fiscale et juridique.
Un avertissement détaillé sur les risques applicables aux ETP liés aux crypto-actifs est disponible à l’adresse suivante : www.bitwiseinvestments.eu/fr/risk-warning
À propos de Bitwise
Bitwise est l’un des principaux gestionnaires d’actifs spécialisés dans les cryptoactifs au niveau mondial. Depuis 2017, Bitwise accompagne des milliers de conseillers financiers, de family offices et d’investisseurs institutionnels à travers le monde afin de faciliter la compréhension et l’accès aux opportunités liées aux cryptoactifs. Bitwise dispose d’une solide expérience dans la gestion d’une large gamme de solutions delta-one, indicielle et active, incluant des ETP, des ETF, des mandats de gestion dédiée, des fonds privés et des stratégies de hedge funds, aux États-Unis et en Europe.
Confirmez votre position pour que nous puissions vous offrir l’expérience du site la plus pertinente possible.
Bienvenue chez Bitwise
Confirmez votre position pour que nous puissions vous offrir l’expérience du site la plus pertinente possible.
Bienvenue chez Bitwise
Confirmez votre position pour que nous puissions vous offrir l’expérience du site la plus pertinente possible.
English
English
Deutsch
Italiano
Français
Svenska
Pays
English
English
Deutsch
Italiano
Français
Svenska
Pays
Avis Important :
La diffusion des informations et des documents figurant sur ce site internet peut être soumise à des restrictions légales dans certains pays. Aucune des informations n'est destinée à être diffusée, utilisée ou dirigée vers toute personne ou entité dans une juridiction (en raison de la nationalité, du lieu de résidence, du domicile ou du siège social) où la publication, la distribution ou l'utilisation de telles informations serait contraire à la législation ou réglementation locale.
Avis Important :
Vous êtes sur le point d'accéder au site web de Bitwise Asset Management. En fonction de votre emplacement, en cliquant sur «Accéder au site américain» ci-dessous, vous serez redirigé vers le site web américain.
Important Information – Please Read Before Proceeding
Ce site web est exploité par Bitwise Europe GmbH (« Bitwise », « nous »). Les informations contenues sur ce site sont destinées aux clients particuliers du Royaume-Uni et aux autres visiteurs se trouvant au Royaume-Uni. Si vous n’êtes pas au Royaume-Uni, les lois et réglementations locales peuvent différer et les documents présentés ici peuvent ne pas vous convenir.
Tout le contenu est fourni uniquement à titre d’information générale. Il ne constitue pas un conseil en investissement, fiscal ou juridique, ni une offre ou une sollicitation d’achat ou de vente d’un investissement, et ne doit pas être utilisé comme base de décision d’investissement. Vous devez évaluer si un investissement est adapté à votre situation et, le cas échéant, demander un conseil professionnel indépendant.
Les crypto-actifs et les produits liés aux crypto-actifs sont à haut risque. La FCA classe les promotions crypto destinées aux clients particuliers comme « Restricted Mass Market Investments » (RMMI). Par conséquent, des exigences supplémentaires de mise en évidence, d’avertissement sur les risques et de résumé des risques s’appliquent aux communications destinées aux particuliers. Vous pourriez perdre la totalité de votre investissement.
Les investissements dans les crypto-actifs ou de nombreux produits liés aux crypto-actifs ne sont généralement pas couverts par le Financial Services Compensation Scheme (FSCS) du Royaume-Uni ni par le Financial Ombudsman Service (FOS). Vous ne devez pas vous attendre à être protégé en cas de problème.
L’accès à certaines pages, fonctionnalités ou transactions peut être soumis à une catégorisation des clients et à des évaluations d’adéquation exigées par les règles de la FCA. Nous pouvons vous demander de compléter des vérifications ou déclarations avant de pouvoir continuer.
Lorsque ce site contient une promotion financière de détail pour des crypto-actifs ou d’autres RMMI, vous verrez l’avertissement sur les risques prescrit par la FCA ainsi qu’un lien (« Prenez 2 minutes pour en savoir plus ») vers le résumé des risques de la FCA, présenté sous forme de fenêtre contextuelle ou de page dédiée. Pour plus de commodité, vous pouvez accéder à ce résumé à tout moment ici.
Lorsque des performances sont présentées, les performances passées ne constituent pas un indicateur fiable des résultats futurs. Toute projection, objectif ou déclaration prospective est par nature incertaine et pourrait ne pas se réaliser. Les frais et dépenses réduisent les rendements.
Les rendements peuvent être réduits par les frais, charges, spreads et taxes. Le traitement fiscal dépend des circonstances individuelles et peut évoluer. En cas de doute, demandez conseil à un professionnel.
Lorsqu’un prospectus (y compris un prospectus de base ou complémentaire) ou un KID/PRIIPs KIID ou document équivalent est fourni, il s’agit d’une information réglementaire et non d’une communication commerciale. Ces documents ne relèvent généralement pas des restrictions britanniques en matière de promotion financière.
Conformément aux règles de la FCA sur les investissements à haut risque, nous n’offrons pas d’incitations à investir (par exemple, primes de parrainage, avantages monétaires ou non monétaires) en lien avec les promotions crypto destinées aux particuliers.
Les liens externes sont fournis uniquement pour plus de commodité. Nous ne contrôlons pas et ne sommes pas responsables des sites web tiers ou de leur contenu. Nous prenons des mesures raisonnables pour assurer l’exactitude, mais ne garantissons pas l’exhaustivité, l’actualité ou la disponibilité du site web ou de son contenu ; les informations peuvent être modifiées sans préavis.
Nos produits ou services peuvent ne pas être disponibles dans toutes les juridictions ou pour tous les investisseurs. L’accès peut être limité par la loi. Vous êtes responsable de la compréhension et du respect des lois et réglementations applicables.
Les produits d’investissement domiciliés en Europe et présentés sur ce site sont des Exchange Traded Commodities (« ETC »), instruments financiers considérés comme des titres de créances complexes par l'Autorité des Marchés Financiers, présentant des risques difficilement compréhensibles par le grand public. À ce titre, leur distribution en France répond à des règles spécifiques. Il relève de la responsabilité des intermédiaires et investisseurs professionnels souhaitant offrir des ETCs à leurs clients de s'assurer que leur distribution auxdits clients est réalisée dans le respect de la réglementation française.
Informations Importantes
Le présent document constitue une traduction de l’exclusion de responsabilité originale rédigée en langue anglaise. En cas de divergence ou d’incohérence entre la présente traduction et la version originale anglaise, seule la version originale anglaise disponible à l’adresse bitwiseinvestments.eu/disclaimer/ fait foi et est juridiquement contraignante.
Les informations fournies dans la présente communication à caractère promotionnel sont destinées exclusivement à des fins d’information et ne constituent ni un conseil en investissement, ni une recommandation, ni une sollicitation en vue de la conclusion d’une opération.
Le présent site internet, ainsi que l’ensemble de la documentation et des autres informations fournies sur celui-ci ou par son intermédiaire (collectivement, le « Site »), sont publiés par Bitwise Europe GmbH (« BEU » ou l’« Émetteur »). Le présent Site est fourni exclusivement à des fins d’illustration, d’éducation et d’information et peut faire l’objet de modifications.
Dans la mesure où le présent Site constitue une publicité au sens de l’article 22 du Règlement (UE) 2017/1129, tel que modifié (le « Règlement Prospectus »), ou de la Regulation 3 des Public Offers and Admissions to Trading Regulations 2024, et lorsque l’offre ou l’admission à la négociation concernée est soumise à l’obligation d’établir un prospectus, le prospectus applicable a été ou sera publié et est ou sera disponible dans la section « Ressources » du site internet de Bitwise Europe à l’adresse bitwiseinvestments.eu/fr/resources/.
Bitwise Europe GmbH, Thurn- und Taxis-Platz 6, 60313 Francfort-sur-le-Main, Allemagne, immatriculée au registre du commerce du tribunal de Francfort-sur-le-Main (Amtsgericht Frankfurt am Main) sous le numéro HRB 116604, est l’émetteur des Exchange Traded Products (« ETP ») décrits dans le présent Site, émis conformément à un prospectus de base applicable approuvé par la BaFin ou, le cas échéant, par une autre autorité compétente, tel que complété le cas échéant, ainsi qu’aux conditions définitives applicables. Les conditions définitives sont publiées et déposées auprès de l’autorité compétente conformément à la réglementation applicable et ne sont pas soumises à approbation. La documentation du produit concernée indique l’autorité compétente ayant approuvé le prospectus applicable.
L’approbation d’un prospectus signifie que l’autorité compétente l’a examiné au regard des normes applicables de complétude, de compréhensibilité et de cohérence ; elle ne constitue ni une approbation ni une recommandation de l’Émetteur ou des ETP. Si vous envisagez d’investir dans des produits émis par BEU, il vous est conseillé de vérifier auprès de votre intermédiaire ou de votre banque que ces produits sont disponibles dans votre juridiction et adaptés à votre profil d’investissement. Toute décision d’investir un montant dans un ETP proposé par BEU doit tenir compte de votre situation personnelle, après avoir obtenu un conseil indépendant en matière d’investissement, fiscal et juridique.
Avant d’investir, il est recommandé de lire le prospectus de base applicable, les éventuels suppléments ainsi que les conditions définitives applicables et, en particulier, la section intitulée « Facteurs de Risque » pour plus de détails sur les risques associés à un investissement. Lorsque cela est requis, il est également recommandé de lire le document d’informations clés (KID) au titre du Règlement (UE) n° 1286/2014 (PRIIPs), le résumé du produit au titre des Consumer Composite Investments (Designated Activities) Regulations 2024 ou le document d’information équivalent applicable dans votre juridiction. Les prospectus, suppléments, conditions définitives, documents d’informations clés et autres documents réglementaires pertinents relatifs aux ETP de BEU sont disponibles électroniquement et gratuitement dans la section « Ressources » du site internet de Bitwise Europe à l’adresse bitwiseinvestments.eu/fr/resources/.
L’accès à ces documents n’est subordonné ni à l’achèvement d’une procédure d’inscription, ni à la sélection d’un pays ou d’un type d’investisseur, ni à l’acceptation des Conditions d’Utilisation du Site ou de toute clause d’exclusion de responsabilité limitant la responsabilité juridique, ni au paiement d’une redevance, conformément à l’article 21, paragraphe 4, du Règlement Prospectus ou aux Prospectus Rules du FCA Handbook. Des avertissements précisant les juridictions dans lesquelles une offre ou une admission à la négociation est réalisée peuvent être affichés en lien avec certains contenus ; il ne s’agit pas de clauses d’exclusion de responsabilité limitant la responsabilité juridique.
Toute sélection de pays ou de type d’investisseur utilisée sur le présent Site détermine le contenu marketing susceptible d’être affiché. Elle ne constitue pas en elle-même une classification réglementaire formelle de la clientèle, une évaluation du caractère approprié ou adéquat, une confirmation de l’éligibilité juridique à investir, ni un conseil en investissement.
Si Vous Vous Trouvez au Royaume-Uni, aux États-Unis ou au Canada
Les informations contenues dans le présent Site ne constituent, et ne doivent en aucun cas être interprétées comme constituant, une offre de vente ou une sollicitation d’achat de titres, ni aucune autre démarche visant à favoriser une offre publique, aux États-Unis ou au Canada, ou dans tout État, province ou territoire de ceux-ci, où ni l’Émetteur ni ses produits ne sont autorisés ou enregistrés en vue de la distribution ou de la vente et où aucun prospectus de l’Émetteur n’a été déposé auprès d’une quelconque autorité de régulation des valeurs mobilières. Ni le présent Site, ni les informations qu’il contient, ne doivent être reçus, transmis ou diffusés (directement ou indirectement) aux États-Unis.
Au Royaume-Uni, le présent Site est fourni exclusivement à des fins d’information et est en tout état de cause fourni conformément à l’exemption à l’obligation, prévue par la Section 21 du Financial Services and Markets Act 2000, selon laquelle les communications relatives à des invitations ou incitations à exercer une activité d’investissement doivent être approuvées par une personne agréée par la Financial Conduct Authority. Le présent Site s’adresse par conséquent exclusivement aux personnes relevant d’une exemption pertinente à la restriction applicable aux promotions financières prévue par le Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, telles que : les investisseurs professionnels (Article 19) ; les personnes physiques fortunées (« high net worth individuals », c’est-à-dire les personnes physiques disposant d’un revenu annuel d’au moins 100 000 £ et/ou d’un patrimoine net d’au moins 250 000 £) (Article 48) ; les sociétés fortunées, associations non constituées en société et entités similaires (Article 49) ; les investisseurs avertis (« sophisticated investors », c’est-à-dire les personnes physiques titulaires d’un certificat approprié en cours de validité attestant qu’elles disposent de connaissances suffisantes pour comprendre les risques associés au présent investissement) (Article 50) ; les investisseurs avertis autocertifiés (c’est-à-dire les personnes physiques qui : ont exercé, au cours des deux dernières années, une activité professionnelle dans le secteur du capital-investissement ou du financement des petites et moyennes entreprises ; ont été, au cours des deux dernières années, dirigeants d’une société réalisant un chiffre d’affaires annuel d’au moins 1 M £ ; ont réalisé, au cours des deux dernières années, au moins deux investissements dans une société non cotée ; ou ont été membres d’un réseau ou d’un syndicat de business angels pendant plus de six mois) (Article 50A) ; ainsi que les associations d’investisseurs fortunés ou avertis (Article 51).
Les personnes ne relevant d’aucune exemption pertinente ne doivent ni accéder au présent Site, ni s’y fier, ni agir sur son fondement ; elles doivent consulter la version du Site destinée aux investisseurs particuliers (« Private Investor »). En accédant au présent Site, vous confirmez relever d’une exemption pertinente. Ni l’Émetteur ni ses produits ne sont autorisés ou réglementés par la Financial Conduct Authority du Royaume-Uni, et le contenu de la présente promotion financière n’a pas été approuvé par une personne agréée au sens du Financial Services and Markets Act 2000. Le fait de se fier à la présente promotion financière en vue d’exercer une activité d’investissement peut exposer une personne à un risque important de perdre la totalité des biens ou autres actifs investis. Pour toute information complémentaire ou toute autre demande concernant les questions auxquelles se rapporte le présent Site, vous pouvez nous contacter à l’adresse eu-legal@bitwiseinvestments.com.
Information sur les Publications et les Réseaux Sociaux
Les communications sur les réseaux sociaux, y compris les publications sur LinkedIn et X (collectivement, les « Réseaux Sociaux »), peuvent constituer des publicités, des promotions financières ou des recommandations d’investissement au sens du Règlement (UE) n° 596/2014, du Financial Services and Markets Act 2000, ou d’autres communications réglementées, selon leur contenu et la juridiction dans laquelle elles sont diffusées. Sauf indication contraire expresse, ces communications ne sont pas destinées à constituer un conseil en investissement ni une recommandation personnalisée.
BEU met en œuvre tous les efforts raisonnables pour garantir que les informations contenues dans les documents et sur les Réseaux Sociaux sont exactes et fiables ; toutefois, des erreurs peuvent survenir. Dans la mesure permise par la réglementation applicable, les documents et supports disponibles sur les Réseaux Sociaux sont fournis sans garantie expresse ou implicite quant à leur exactitude, validité, actualité ou exhaustivité. Aucune disposition du présent paragraphe n’exclut ni ne limite une responsabilité légale ou réglementaire qui ne peut être légalement exclue ou limitée, y compris les obligations applicables aux publicités ou aux promotions financières et la responsabilité relative à un prospectus ou à toute autre information réglementaire.
Sauf approbation ou adoption expresse par Bitwise Europe, les commentaires exprimés par les membres de la communauté en ligne représentent exclusivement les opinions personnelles de ces personnes et ne sont pas approuvés par Bitwise Europe.
Risques Liés aux ETP et aux Cryptomonnaies
Un investissement dans un ETP adossé à une ou plusieurs cryptomonnaies, tel que ceux émis par BEU, dépend de la performance de la cryptomonnaie sous-jacente, déduction faite des coûts ; toutefois, il ne peut être attendu que la performance de l’ETP corresponde exactement à celle de l’actif sous-jacent. Investir dans des ETP comporte également de nombreux risques, notamment des risques de marché généraux liés au sous-jacent, des mouvements de prix défavorables, des risques de change, de liquidité, opérationnels, juridiques et réglementaires ; les investisseurs doivent être prêts à perdre tout ou partie du montant investi.
Les ETP adossés à des cryptomonnaies sont des instruments hautement volatils dont la performance est imprévisible. Les performances passées ne constituent pas un indicateur fiable des performances futures. Le prix de marché des ETP est sujet à variation et ces instruments n’offrent pas de revenu fixe. La valeur d’un ETP peut être affectée par les taux de change et l’évolution du prix de la ou des cryptomonnaies sous-jacentes. Le présent Site peut contenir des déclarations prospectives, y compris des déclarations relatives aux convictions ou aux attentes actuelles de Bitwise Europe quant à la performance de certaines classes d’actifs. Les déclarations prospectives sont soumises à certains risques, incertitudes et hypothèses, et rien ne garantit que ces déclarations se révèleront exactes ; les résultats réels pourraient différer sensiblement de ceux indiqués. Vous ne devez pas vous fier à des déclarations prospectives ou à d’autres informations similaires contenues dans le présent Site.
Les cryptomonnaies sont hautement volatiles et connues pour leurs fluctuations de prix extrêmes et rapides. Bien qu’un potentiel de gains significatifs puisse exister, vous vous exposez au risque de perdre tout ou partie du capital investi. Le prix des cryptomonnaies peut fluctuer fortement et peut être influencé, par exemple, par des événements politiques, économiques ou financiers mondiaux et régionaux, par des événements réglementaires ou des déclarations d’autorités de régulation, par des activités de négociation, de couverture ou d’autres activités menées par un large éventail d’intervenants sur le marché, par des forks des protocoles sous-jacents, ainsi que par des perturbations de l’infrastructure ou des moyens par lesquels les crypto-actifs sont produits, distribués, conservés et négociés. Les caractéristiques des cryptomonnaies et la divergence des normes réglementaires applicables créent un potentiel d’abus de marché. Le prix des cryptomonnaies peut également évoluer en fonction de la confiance changeante des investisseurs quant aux perspectives futures de cette classe d’actifs.
Pour un aperçu détaillé des risques associés aux cryptomonnaies et, en particulier, aux produits de BEU, veuillez consulter le prospectus et les conditions définitives, disponibles dans la section « Ressources » du site internet de Bitwise Europe à l’adresse bitwiseinvestments.eu/fr/resources/. Vous ne devez investir que si vous êtes en mesure de comprendre et d’évaluer les risques associés. En cas de doute quant à l’adéquation d’un investissement, il est recommandé de consulter une personne agréée spécialisée dans le conseil en investissement, y compris pour les ETP adossés à des cryptomonnaies.
Avis Important
Les produits présentés sur ce site internet ne sont ni destinés à être distribués, ni accessibles aux investisseurs non-professionnels résidant en France. Toute information figurant sur ce site est fournie à titre informatif uniquement. Pour toute information complémentaire, veuillez contacter votre conseiller financier ou votre intermédiaire habituel.
Nous utilisons des cookies
Certains cookies sont strictement nécessaires au fonctionnement et à la sécurité de notre Site. Ils sont toujours actifs.
Tous les autres cookies et technologies similaires ne sont pas essentiels. Il s’agit notamment des cookies utilisés à des fins d’analyse, de fonctionnalité et de publicité. Ces cookies ne sont déposés qu’après que vous avez donné votre consentement. Certaines de ces technologies sont fournies par des prestataires externes, qui peuvent traiter des données en dehors de l’EEE. Les cookies publicitaires peuvent également être utilisés par nos partenaires publicitaires pour établir un profil de vos centres d’intérêt et afficher des publicités pertinentes sur ce site et sur d’autres sites web.
Vous pouvez tout accepter, tout refuser ou, si vous souhaitez choisir les catégories à autoriser ou obtenir plus d’informations, cliquer sur « Paramètres ». Vous pouvez modifier ou retirer votre choix à tout moment via « Paramètres des cookies » dans le pied de page du Site. Les informations sur les prestataires concernés sont disponibles sous « Paramètres » et dans notre Politique relative aux cookies.
Choisissez les catégories que vous autorisez. Le refus des catégories facultatives ne vous empêche pas d’utiliser notre Site. Vous pouvez modifier ou retirer votre choix à tout moment via « Paramètres des cookies » dans le pied de page.
Cookies strictement nécessaires
Ces cookies sont indispensables au fonctionnement, à la sécurité et aux fonctionnalités essentielles de notre Site. Ils permettent des fonctions telles que la navigation entre les pages, la gestion du réseau, la sécurité, la prévention de la fraude, l’équilibrage de charge, l’authentification des utilisateurs et la mémorisation de vos préférences en matière de confidentialité. Sans ces cookies, les services que vous avez demandés ne peuvent pas être fournis. Ces cookies ne nécessitent pas votre consentement en vertu de la législation applicable et ne peuvent pas être désactivés via nos Paramètres des cookies.
Mémorise le type d'investisseur que vous avez vous-même sélectionné (0
= privé, 1 = professionnel) ; détermine quels produits, documents et
avertissements sur les risques sont affichés
Fournisseur : Bitwise Europe · Interne · Cookie HTTP · Cookies strictement nécessaires · Durée : Session
Mémorise le pays que vous avez vous-même sélectionné ; détermine les
contenus propres à chaque pays et la disponibilité des produits
Fournisseur : Bitwise Europe · Interne · Cookie HTTP · Cookies strictement nécessaires · Durée : Session
Enregistre le fait que
la clause de non-responsabilité initiale a été confirmée
Fournisseur : Bitwise Europe · Interne · Cookie HTTP · Cookies strictement nécessaires · Durée : Session
Enregistre votre choix en matière de cookies : les catégories que vous
avez autorisées, ou le fait que vous avez refusé tous les cookies
facultatifs.
Fournisseur : Bitwise Europe · Interne · Cookie HTTP · Cookies strictement nécessaires · Durée : Session
Enregistre
la confirmation de la clause de non-responsabilité relative aux
produits sur les pages d'atterrissage localisées
Fournisseur : Bitwise Europe · Interne · Cookie HTTP · Cookies strictement nécessaires · Durée : Session
Enregistre la confirmation de l'avis
fiscal
Fournisseur : Bitwise Europe · Interne · Cookie HTTP · Cookies strictement nécessaires · Durée : Session
Jeton de téléchargement
d'un rapport de recherche demandé
Fournisseur : Bitwise Europe · Interne · Cookie HTTP · Cookies strictement nécessaires · Durée : 15 minutes
Google reCAPTCHA v3 ; protection contre le spam et les abus, activée uniquement à l’envoi d’un formulaire. Non contrôlé par le bandeau cookies.
Fournisseur : Google (Google LLC) · Tiers · Cookie HTTP · Cookies strictement nécessaires · Durée : Environ 6 mois
Entrée du stockage du navigateur écrite par Google reCAPTCHA v3 sur notre
domaine lorsqu'il s'exécute à l'envoi d'un formulaire ; contient
un jeton reCAPTCHA au même format que le cookie _GRECAPTCHA.
Fournisseur : Google (Google LLC) · Interne (défini par un script
tiers) · Stockage local · Cookies strictement nécessaires · Durée : Jusqu'à l'effacement des données du
site dans le navigateur
Cookies fonctionnels
Ces cookies permettent à notre Site de mémoriser, d’une visite à l’autre, les choix que vous avez effectués, tels que votre sélection de type d’investisseur et de pays, et de préremplir les formulaires du site web avec ces choix. Ces cookies ne sont utilisés qu’avec votre consentement préalable. Si vous n’y consentez pas, le Site fonctionne de la même manière.
Si vous refusez cette catégorie, nos formulaires ne seront pas préremplis.
Nous utilisons également le localStorage du navigateur pour stocker temporairement sur votre appareil les données saisies dans des formulaires partiellement remplis. Les entrées du localStorage du navigateur ne sont activées qu’après que vous avez consenti aux Cookies fonctionnels. Si vous refusez cette catégorie, aucune donnée ne sera stockée dans le localStorage du navigateur.
Liste des bannières d'information
fermées
Fournisseur : Bitwise Europe · Interne · Cookie HTTP · Cookies fonctionnels · Durée : Session
Copie du pays sélectionné dans la clause de non-responsabilité initiale,
utilisée pour préremplir le champ du pays dans les formulaires du
site. Définie uniquement après consentement.
Fournisseur : Bitwise Europe · Interne · Cookie HTTP · Cookies fonctionnels · Durée : Session
Copie du type d'investisseur sélectionné dans la clause de
non-responsabilité initiale, utilisée pour préremplir le champ du
type d'investisseur dans les formulaires du site. Définie uniquement
après consentement.
Fournisseur : Bitwise Europe · Interne · Cookie HTTP · Cookies fonctionnels · Durée : Session
Entrée du stockage du navigateur contenant le formulaire d'inscription à
la newsletter non envoyé, afin que les données saisies ne soient pas
perdues d'une page à l'autre. Définie uniquement après
consentement.
Fournisseur : Bitwise Europe · Interne · Stockage local · Cookies fonctionnels · Durée : Jusqu'à l'effacement des données du
site dans le navigateur
Entrée du stockage du navigateur contenant le formulaire de contact non
envoyé de la page des équipes régionales, afin que les données
saisies ne soient pas perdues d'une page à l'autre. Définie
uniquement après consentement.
Fournisseur : Bitwise Europe · Interne · Stockage local · Cookies fonctionnels · Durée : Jusqu'à l'effacement des données du
site dans le navigateur
Entrée du stockage du navigateur contenant le formulaire de
téléchargement de rapport non envoyé, afin que les données saisies
ne soient pas perdues d'une page à l'autre. Définie uniquement
après consentement.
Fournisseur : Bitwise Europe · Interne · Stockage local · Cookies fonctionnels · Durée : Jusqu'à l'effacement des données du
site dans le navigateur
Entrée du stockage du navigateur contenant le formulaire de demande de
ressources institutionnelles non envoyé, afin que les données saisies
ne soient pas perdues d'une page à l'autre. Définie uniquement
après consentement.
Fournisseur : Bitwise Europe · Interne · Stockage local · Cookies fonctionnels · Durée : Jusqu'à l'effacement des données du
site dans le navigateur
Cookies de performance et d’analyse
Ces cookies collectent des informations sur la manière dont les visiteurs utilisent notre Site, par exemple les pages les plus fréquemment visitées, la manière dont les utilisateurs naviguent sur le Site et la survenue éventuelle d’erreurs. Ils nous aident à comprendre et à améliorer les performances et la facilité d’utilisation de notre Site. Selon le service utilisé, les informations collectées peuvent constituer des données personnelles au sens des lois applicables en matière de protection des données. Lorsque la loi l’exige, ces cookies ne sont utilisés qu’avec votre consentement préalable.
Si vous refusez cette catégorie, nous ne serons pas en mesure d’analyser la manière dont les visiteurs utilisent notre Site.
Identifiant client de Google Analytics 4 ; utilisé pour distinguer les utilisateurs et collecter des informations sur la manière dont les visiteurs utilisent le Site. Défini uniquement après consentement. Pour plus d’informations, veuillez consulter les Règles de confidentialité de Google.
Fournisseur : Google (Google LLC) · Interne (défini par une balise tierce) · Cookie HTTP · Cookies de performance et d’analyse · Durée : Environ 13 mois
État de la session GA4 pour la propriété G-M2D24LGNRJ. Défini uniquement après consentement.
Fournisseur : Google (Google LLC) · Interne (défini par une balise tierce) · Cookie HTTP · Cookies de performance et d’analyse · Durée : Environ 13 mois
État de la session GA4 pour la propriété G-SR2ZZNM1Z6. Défini uniquement après consentement.
Fournisseur : Google (Google LLC) · Interne (défini par une balise tierce) · Cookie HTTP · Cookies de performance et d’analyse · Durée : Environ 13 mois
Entrée du stockage de session du navigateur utilisée par la surveillance
des performances de Sentry ; relie la mesure du chargement de la page
à la page précédente dans le même onglet. La surveillance des
performances ne s'exécute qu'après consentement.
Fournisseur : Sentry (auto-hébergé) · Interne · Stockage de session · Cookies de performance et d’analyse · Durée : Session
Cookies de ciblage et de publicité
Ces cookies sont utilisés pour diffuser des publicités plus pertinentes au regard de vos centres d’intérêt, pour limiter le nombre de fois où vous voyez une publicité et pour mesurer l’efficacité des campagnes publicitaires. Ils peuvent également être utilisés par nos partenaires publicitaires pour établir un profil de vos centres d’intérêt et afficher des publicités pertinentes sur ce site et sur d’autres sites web. Lorsque la législation applicable l’exige, ces cookies ne sont utilisés qu’avec votre consentement préalable.
Si vous refusez cette catégorie, aucun cookie publicitaire ne sera déposé et votre visite sur notre Site ne sera pas utilisée pour notre publicité sur Google.
Éditeur de liens de conversion Google Ads ; attribue les conversions aux clics publicitaires. Défini uniquement après consentement.
Fournisseur : Google (Google LLC) · Interne (défini par une balise tierce) · Cookie HTTP · Cookies de ciblage et de publicité · Durée : 90 jours
La balise Éditeur de liens de conversion enregistre les informations sur
les clics publicitaires dans des cookies nommés _gcl_*, comme _gcl_aw
et _gcl_gs.
Fournisseur : Google (Google LLC) · Interne (défini par une balise tierce) · Cookie HTTP · Cookies de ciblage et de publicité · Durée : 90 jours
Les balises Éditeur de liens de conversion stockent les informations sur
les clics publicitaires dans le stockage local du navigateur (clé :
_gcl_ls).
Fournisseur : Google (Google LLC) · Interne (défini par une balise tierce) · Stockage local · Cookies de ciblage et de publicité · Durée : Jusqu'à l'effacement des données du site dans le navigateur ; Google
fait expirer les entrées qui s'y trouvent au bout de 90 jours
Identifiant publicitaire utilisé à des fins de mesure, de ciblage et de reciblage. Défini uniquement après consentement.
Fournisseur : Google (doubleclick.net) · Tiers · Cookie HTTP · Cookies de ciblage et de publicité · Durée : Environ 13 mois
Cookie Google Ads utilisé à des fins d'analyse, de publicité et de
sécurité. Défini lorsque vous arrivez sur notre Site depuis une
annonce Google. Défini uniquement après consentement.
Fournisseur : Google
(googleadservices.com, doubleclick.net, google.com) · Tiers · Cookie HTTP · Cookies de ciblage et de publicité · Durée : 90 jours
Permet aux sites d'afficher des annonces Google ; utilisé à des fins de
publicité et de sécurité (Google AdSense, Google Ad Manager). Google
ne met pas l'identifiant contenu dans ce cookie à la disposition des
éditeurs ou des partenaires et n'autorise pas son utilisation à des
fins de personnalisation. Défini uniquement après consentement.
Fournisseur : Google (Google LLC) · Interne (défini par une balise tierce) · Cookie HTTP · Cookies de ciblage et de publicité · Durée : 13 mois
Cookie de Google AdSense et de Google Ad Manager utilisé à des fins de
publicité et de sécurité ; contient l'identifiant que Google met
à la disposition des éditeurs et des partenaires. Défini uniquement
après consentement.
Fournisseur : Google (Google LLC) · Interne (défini par une balise tierce) · Cookie HTTP · Cookies de ciblage et de publicité · Durée : 13 mois
Cookie
de Google AdSense utilisé à des fins de sécurité. Défini
uniquement après consentement.
Fournisseur : Google (Google LLC) · Interne (défini par une balise tierce) · Cookie HTTP · Cookies de ciblage et de publicité · Durée : 6 mois
Cookie de Google Funding Choices (l'outil Confidentialité et messages
d'AdSense) utilisé à des fins d'analyse. Défini uniquement après
consentement.
Fournisseur : Google (Google LLC) · Interne (défini par une balise tierce) · Cookie HTTP · Cookies de ciblage et de publicité · Durée : 1 an
Cookie de Google Funding Choices (l'outil Confidentialité et messages
d'AdSense) utilisé à des fins de fonctionnalité ; contient la
chaîne de consentement IAB TCF enregistrée par le message de
consentement de Google, que lit le script Google AdSense. Défini
uniquement après consentement.
Fournisseur : Google (Google LLC) · Interne (défini par une balise tierce) · Cookie HTTP · Cookies de ciblage et de publicité · Durée : 13 mois
Entrée du stockage du navigateur du script Google AdSense ; mémorise si
le message de consentement RGPD automatique de Google Funding Choices
est activé pour le Site, information que le script lit lorsqu'aucun
outil de consentement IAB TCF n'est présent sur la page. Définie
uniquement après consentement.
Fournisseur : Google (Google LLC) · Interne (défini par une balise tierce) · Stockage local · Cookies de ciblage et de publicité · Durée : Jusqu'à l'effacement des données du
site dans le navigateur
Réseaux sociaux et pixels de suivi
Ces technologies sont déposées par les plateformes de réseaux sociaux lorsque leurs contenus ou fonctionnalités sont intégrés à notre Site, ou lorsque vous interagissez avec des boutons de partage sur les réseaux sociaux ou des contenus intégrés. Elles peuvent collecter des informations sur votre visite et vos interactions avec ces fonctionnalités, et partager ces informations avec la plateforme concernée. Cela peut se produire même si vous ne cliquez pas sur la fonctionnalité concernée. Lorsque ces technologies impliquent un traitement non essentiel, elles ne seront activées qu’après votre consentement. Nous utilisons le LinkedIn Insight Tag sur notre Site à des fins de suivi des conversions, de constitution d’audiences et de reciblage. Cette technologie est fournie par LinkedIn Ireland Unlimited Company et n’est activée qu’après que vous avez donné votre consentement via notre Bandeau cookies.
Si vous refusez cette catégorie, le LinkedIn Insight Tag ne sera pas activé et votre visite sur notre Site ne sera pas utilisée pour notre publicité sur LinkedIn.
Identifiant de navigateur utilisé par le LinkedIn Insight Tag à des fins de suivi des conversions et de constitution d’audiences. Défini uniquement après consentement.
Fournisseur : LinkedIn Ireland Unlimited Company · Tiers · Cookie HTTP · Réseaux sociaux et pixels de suivi · Durée : 1 an
Mémorise l’état du consentement aux cookies propre à LinkedIn pour les cookies LinkedIn non essentiels. Défini uniquement après consentement.
Fournisseur : LinkedIn Ireland Unlimited Company · Tiers · Cookie HTTP · Réseaux sociaux et pixels de suivi · Durée : Environ 6 mois
Cookie de LinkedIn pour le routage vers le centre de données. Défini uniquement après consentement.
Fournisseur : LinkedIn Ireland Unlimited Company · Tiers · Cookie HTTP · Réseaux sociaux et pixels de suivi · Durée : 1 jour
Détection des bots sur les points de terminaison de LinkedIn. Défini uniquement après consentement.
Fournisseur : LinkedIn Ireland Unlimited Company · Tiers · Cookie HTTP · Réseaux sociaux et pixels de suivi · Durée : 30 minutes
Identifiant indirect de membre pour les Membres, à des fins de suivi des
conversions, de reciblage, d'analyse
Fournisseur : LinkedIn Ireland Unlimited Company · Interne (défini par une balise tierce) · Cookie HTTP · Réseaux sociaux et pixels de suivi · Durée : 30 jours
Les prestataires auxquels nous faisons appel, les garanties encadrant les transferts ainsi que la liste complète des cookies et technologies similaires sont présentés dans notre Politique relative aux cookies et notre Avis de confidentialité.