 en
 de
 it
 fr
 es
- Performance: Die Mai-Rallye bestätigt, dass Bitcoin wahrscheinlich die Talsohle durchschritten hat und sich weiterhin in einem Bullenmarkt befindet - er erreichte kurzzeitig 112.000 $ - angeheizt durch sich umkehrende ETP-Ströme, Angebote von Unternehmen und erneute Risikobereitschaft. Während eine kurzfristige "Bullenmüdigkeit" aufgrund der Konferenz in Las Vegas und Metas BTC-Ablehnung zu einer Konsolidierung führen könnte, deuten die Fundamentaldaten auf der Kette (anhaltende Käufe von ETFs und Unternehmen) darauf hin, dass jede Kursdelle eine Kaufgelegenheit darstellt. Die Aufwertung von Ethereum durch Pectra führte zu einer Outperformance der Altcoins und hob den MSCI Digital Assets Select 20 über Bitcoin, obwohl die meisten Altcoins zurückblieben. Mit Bitcoin-Bewertungen nahe dem fairen Wert und einem potenziellen US-Konjunkturaufschwung könnte diese Hausse über einen typischen Vierjahreszyklus hinausgehen.
- Makro: Erhöhte fiskalische und staatliche Schuldenrisiken treiben die langfristigen Renditen in die Höhe und belasten traditionelle 60/40-Portfolios, auch wenn die nachlassende politische Unsicherheit und das sich beschleunigende globale Geldmengenwachstum einen starken makroökonomischen Rückenwind für Bitcoin schaffen. Da Anleihenwächter sowohl die US-amerikanischen als auch die japanischen Schuldenmärkte unter Druck setzen - und Bitcoins inverse Korrelation zu Staatsanleihen auf Rekordniveau - deuten unsere Modelle immer noch auf einen potenziellen Bitcoin-Wert von mehr als 200.000 Dollar bis Ende 2025 hin, was ihn zu einer überzeugenden Portfolioabsicherung macht, wenn die traditionelle Vermögensdiversifizierung zusammenbricht.
- On-Chain: Die Übernahme durch Unternehmen treibt die Bitcoin-Nachfrage im Jahr 2025 weiter an - was durch Ankündigungen von GameStop bis Paris St. Germain unterstrichen wird -, während private Besitzer die Münzen weitgehend an institutionelle Käufer, einschließlich öffentlicher Unternehmen und ETPs, umverteilt haben. Nach mehreren Monaten der Abflüsse verzeichneten die weltweiten Bitcoin-ETPs im Mai erneut Zuflüsse, wobei allein die Nachfrage nach US-amerikanischen ETFs das neue Mining-Angebot überstieg. Die Käufer aus dem Unternehmenssektor sind nach wie vor preisagnostisch und beständig, während die ETP-Nachfrage eher zyklisch und makrosensibel ist, obwohl die langfristige Unterexposition der institutionellen Anleger auf strukturell steigende Zuflüsse schließen lässt. Quantitative Modelle und abnehmende Börsenbestände sprechen für einen anhaltenden Bullenmarkt, wobei Bitcoin auf dem Weg in Richtung 200.000 $ in H2 2025 ist.
Chart des Monats

Performance
Die Entwicklung im Mai war durch eine anhaltende Erholung der Bitcoin- und Kryptoasset-Märkte gekennzeichnet. Bitcoin erreichte im Mai sogar ein neues Allzeithoch von 112.000 $, wenn auch nur kurz. Bitcoin schloss auch mit dem höchsten Monatsschlusskurs im Mai.
Die Hauptgründe für diese anhaltende Markterholung waren vor allem eine Umkehrung der weltweiten Bitcoin-ETPs sowie ein unerbittliches Angebot für Bitcoins von börsennotierten Unternehmen. Mit der abnehmenden wirtschaftspolitischen Unsicherheit in den USA kehrte die globale Risikobereitschaft zurück, was ausreichte, um auch an den traditionellen Finanzmärkten eine Erholung zu bewirken.
Eine Erholung der globalen Risikobereitschaft war jedoch aufgrund der extremen Stimmungswerte im April recht wahrscheinlich. Tatsächlich haben wir in unserem Mai-Bericht im letzten Monat die folgende Aussage gemacht:
"Wir denken jedoch, dass Bitcoin aufgrund der sehr pessimistischen Stimmung im April, der sich verbessernden On-Chain-Daten und des zunehmenden Rückenwinds durch die Geldpolitik sowie des schwächeren Dollars die Talsohle höchstwahrscheinlich bereits durchschritten hat. Die Anleger sollten ihr Engagement für eine Fortsetzung des Bullenmarktes neu positionieren."
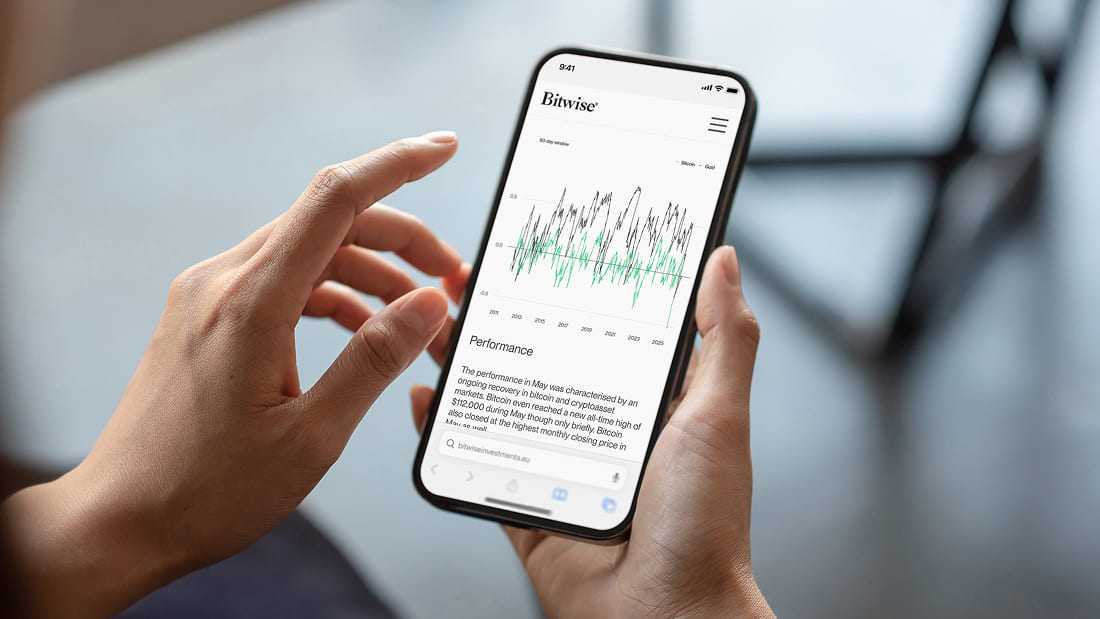
Eine recht interessante makroökonomische Entwicklung war der deutliche Rückgang der Korrelation zwischen bitcoin und US-Treasury-Futures (Chart-of-the-Month). In den letzten drei Monaten ist die Korrelation zwischen bitcoin und US-Schatzfutures auf ein Rekordtief gesunken. Dies geschah in einer Zeit, in der die Tragfähigkeit der US-Finanzverschuldung zunehmend in Frage gestellt wurde.
Es stellt sich die Frage, ob traditionelle Multi-Asset-Anleger in diesem Zeitraum US-Staatsanleihen verkauft haben, um Bitcoin zu kaufen? Obwohl Korrelation nicht zwangsläufig Kausalität bedeutet, gibt es immer mehr Anzeichen dafür, dass sich Anleger von Staatsanleihen trennen, um Bitcoin zu kaufen.
Allerdings ist es dem Markt bisher nicht gelungen, diese neuen Allzeithochs dauerhaft zu halten. Generell fehlt es dem Markt an neuen wichtigen Katalysatoren, nachdem die weltgrößte Bitcoin-Konferenz in Las Vegas erst letzte Woche ohne große marktbewegende Ankündigungen zu Ende gegangen ist.
Auf der Konferenz wurde unter anderem angekündigt, dass Pakistan eine strategische Bitcoin-Reserve einrichten will, und der Champions-League-Sieger Paris St. Germain kündigte an, Bitcoin als Vermögenswert für das Unternehmen einzusetzen.
Allerdings scheinen die hohen Stimmungswerte, die wir im Vorfeld der Konferenz gesehen haben, eine kurzfristige "Bullenmarktmüdigkeit" hervorgerufen zu haben. Dies macht eine kurzfristige Preiskonsolidierung recht wahrscheinlich, insbesondere nach der Nachricht, dass die Aktionäre von Meta den Vorschlag abgelehnt haben, Bitcoin als Vermögenswert für das Unternehmen zu verwenden.
Dennoch deuten die Fundamentaldaten auf der Kette immer noch auf eine Fortsetzung des Bullenmarktes hin, vor allem da die Nachfrage nach Bitcoin-ETFs in den USA und die Nachfrage von Unternehmen nach Staatsanleihen weiterhin ein allgegenwärtiges Angebotsdefizit an den Börsen schaffen.
Niedrigere Preise sollten generell als attraktive Kaufgelegenheit betrachtet werden, insbesondere aufgrund der Tatsache, dass die Bitcoin-Bewertungen immer noch nahe am "fairen Wert" zu liegen scheinen und dass ein erneuter Konjunkturaufschwung in den USA den aktuellen Bullenmarkt möglicherweise weit über den klassischen Vierjahreszyklus hinaus verlängern könnte.


Ein genauerer Blick auf unsere Produktperformance zeigt, dass vor allem Ethereum deutlich besser abschnitt als Bitcoin, nachdem das erfolgreiche Pectra-Update zu Beginn des Monats die Unsicherheit über die zukünftige Roadmap von Ethereum deutlich verringerte. Auch Solana konnte sich im Mai besser entwickeln als Bitcoin, was insgesamt zu einer Outperformance des MSCI Digital Assets Select 20 Index gegenüber Bitcoin führte.

Die Leistungsstreuung unter den Altcoins hat sich auf den höchsten Stand seit März erhöht, nachdem ETH eine deutliche Outperformance erzielt hatte, die Anfang Mai zu einer eher unkorrelierten Rallye bei den Altcoins führte. Dennoch gelang es nur 30 % der von uns beobachteten Altcoins, Bitcoin auf monatlicher Basis zu übertreffen.
Unterm Strich: Die Mai-Rallye bestätigt, dass Bitcoin wahrscheinlich die Talsohle durchschritten hat und sich weiterhin in einem Bullenmarkt befindet - kurzzeitig erreichte er 112.000 $ -, der durch die Umkehrung der ETP-Ströme, die Angebote der Unternehmen und die erneute Risikobereitschaft angeheizt wird. Während eine kurzfristige "Bullenmüdigkeit" aufgrund der Konferenz in Las Vegas und Metas BTC-Ablehnung zu einer Konsolidierung führen könnte, deuten die Fundamentaldaten auf der Kette (anhaltende Käufe von ETFs und Unternehmen) darauf hin, dass jede Kursdelle eine Kaufgelegenheit darstellt. Die Aufwertung von Ethereum durch Pectra führte zu einer Outperformance der Altcoins und hob den MSCI Digital Assets Select 20 über Bitcoin, obwohl die meisten Altcoins zurückblieben. Mit Bitcoin-Bewertungen nahe dem fairen Wert und einem potenziellen US-Konjunkturaufschwung könnte diese Hausse über einen typischen Vierjahreszyklus hinausgehen.
Makro-Umgebung
Das makroökonomische Umfeld war im Mai von erhöhter wirtschaftlicher Unsicherheit geprägt, obwohl sich einige Frühindikatoren bereits am Rande verbesserten. Der Höhepunkt der wirtschaftspolitischen Unsicherheit in den USA scheint hinter uns zu liegen, was auch den Aufschwung von Bitcoin und Kryptoassets unterstützt hat.
Die Besorgnis über die fiskalische Verantwortungslosigkeit führte ebenfalls zu einem langsamen Anstieg der Renditen. Nach den jüngsten Schätzungen des Congressional Budget Office (CBO) werden die von der Trump-Regierung geplanten Steuersenkungen in den nächsten zehn Jahren ein zusätzliches Defizit von 3 Billionen Dollar verursachen.
Infolgedessen sind die Laufzeitprämien für US-Staatsanleihen weiter auf neue Zyklus-Höchststände gestiegen, was darauf hindeutet, dass Anleiheinvestoren für das Halten langfristiger Staatsanleihen eine höhere Vergütung verlangen als für das Halten kurzfristiger Staatsanleihen. Auch die Credit Default Swaps (CDS) auf 10-jährige US-Staatsanleihen blieben im Mai auf hohem Niveau.
Auch andere wichtige Staatsanleihemärkte wie die japanischen Staatsanleihen (JGB) gerieten zunehmend unter Druck der so genannten "Bond Vigilantes". So erreichte die Rendite der 30-jährigen JGB im Mai den höchsten Stand aller Zeiten. Einer der Hauptgründe ist die schlechte Liquiditätslage aufgrund der geringen Nachfrage, die ein Eingreifen der BoJ im Hinblick auf die Tragfähigkeit der Staatsschulden immer wahrscheinlicher macht.
Eine interessante Marktentwicklung in diesem Zusammenhang ist die zunehmende negative Korrelation zwischen Bictoin und US-Staatsanleihen. Tatsächlich war die 60d-Korrelation von Bitcoin zu 10-jährigen US-Schatzanleihen-Futures noch nie so negativ wie heute (Chart-of-the-Month):
Wir haben häufig über die Investitionsmöglichkeiten von Bitcoin als alternative "Portfolio-Versicherung" gegen den Ausfall von Staaten geschrieben (siehe unsere Modellschätzungen hier).
Die aktualisierten Schätzungen bedeuten immer noch, dass ein einzelner Bitcoin auf der Grundlage dieses Modells heute hypothetisch etwa 252.000 USD wert sein sollte. Dies sollte als grober Richtwert dafür dienen, wohin sich der Bitcoin bewegen könnte, wenn die Ausfallrisiken für Staaten immer mehr zunehmen.
Es passt auch zu separaten Preisschätzungen, die wir aus On-Chain-Modellen wie dem im nächsten Kapitel vorgestellten Bitcoin Autocorrelated Exchange Rate Model (BAERM) ableiten.
Obwohl hohe Stimmungswerte kurzfristig zu einem Preisrückgang führen könnten, gibt es wichtige fundamentale Gründe, warum sich Bitcoin gegen Ende 2025 wahrscheinlich der Marke von 200.000 USD nähern wird.
Ein potenzieller negativer Katalysator für einen solchen vorübergehenden Rückzug könnten anhaltende globale Wachstumsprobleme und eine allgemeine Abnahme der Risikobereitschaft aufgrund der anhaltenden Rezessionsrisiken in den USA sein.
Die Nachfrage der Arbeitgeber ist bereits rückläufig: Der Index der Stellenausschreibungen von Indeed ist im Jahr 2025 bereits um 4,5 % gesunken, und Hochfrequenzindikatoren für offene Stellen wie der LinkUp-Index für 10.000 Stellen deuten darauf hin, dass die Zahl der offenen Stellen weiter sinkt. Nur 34 % der kleinen Unternehmen melden unbesetzte Stellen, der niedrigste Wert seit Januar 2021. Regionale Fed-Umfragen (NY, Philly, Richmond) zeigen negative Einstellungsaussichten, während die Arbeitslosenquote von 3,5 % auf 4,2 % gestiegen ist, während die Erwerbsbeteiligung zunimmt und auch die Anträge auf Arbeitslosenunterstützung weiter ansteigen. Die Stimmung der Verbraucher und der Unternehmensleiter hat sich ebenfalls verschlechtert: Der Michigan-Index liegt bei 50,8 (Mai 2025) und damit auf dem zweitniedrigsten Stand aller Zeiten, und das Vertrauen der Unternehmensleiter ist im April gesunken.
Der Grund dafür, dass dies so wichtig ist, ist die Tatsache, dass die Verbraucherstimmung in der Regel Veränderungen bei den realen persönlichen Konsumausgaben und den Einzelhandelsumsätzen vorausgeht. Wie allgemein bekannt, machen die Konsumausgaben in den USA rund 70 % des BIP aus.

Eine erneute Abschwächung der globalen Wachstumserwartungen dürfte sich jedoch weniger stark auf die Bitcoin-Performance auswirken, da die Bedeutung dieses Makrofaktors im vergangenen Monat weiter abgenommen hat (siehe Grafik zum Makrofaktorbereich im Anhang).
Sollte sich das PCE-Wachstum tatsächlich wie prognostiziert verlangsamen, dürfte dies den Druck auf die Fed erhöhen, ihren Zinssenkungszyklus fortzusetzen.
Eine zusätzliche Lockerung durch die Fed aufgrund der oben erwähnten Rezessionsprobleme in den USA könnte die derzeitige Versteilerung der Renditekurve weiter beschleunigen und daraus abgeleitet die erneute Beschleunigung des Geldmengenwachstums in den USA und weltweit weiter vorantreiben.
Änderungen der Fed Funds Target Rate sind in der Regel umgekehrt korreliert mit der Steilheit der Renditekurve, d.h. Zinssenkungen der Fed sollten zu einer weiteren Versteilerung der Renditekurve führen.

Darüber hinaus wird sich das Geldmengenwachstum in Europa höchstwahrscheinlich ebenfalls beschleunigen, da sich die Renditekurve deutscher Anleihen wieder verengt.
Wir gehen daher davon aus, dass die globale Geldmenge bis zum Jahr 2025 weiter wachsen und Bitcoin und anderen Kryptoassets weiterhin Rückenwind geben wird.

Dies war im Jahr 2025 bisher ein zentrales Anlagethema, und wir gehen davon aus, dass dieses Thema auch für den Rest des Jahres relevant sein wird.
Was die Inflation anbelangt, so ist es recht wahrscheinlich, dass wir gegen Ende des Jahres eine erneute Beschleunigung der US-Inflation erleben werden, wenn man das hier vorgestellte Vektor-Autoregressions-Modell (VAR) zugrunde legt. Dies beruht auf der oben erwähnten Wiederbeschleunigung des US-Geldmengenwachstums, das sich mit Verzögerung auch auf die Dynamik der US-Verbraucherpreisinflation auswirken dürfte.
Es ist wichtig festzustellen, dass sich die realisierte Inflation weiter verlangsamt, während die auf Umfragen basierenden künftigen Inflationserwartungen weiterhin hoch sind. Das Risiko besteht darin, dass sich diese höheren Inflationserwartungen auf die Anleiherenditen auswirken und zu einem Anstieg der Breakeven-Sätze und der VPI-Swap-Sätze führen könnten. Allerdings haben auch Hochfrequenz-Indikatoren für die US-Verbraucherpreisinflation, wie z. B. der von Truflation geschätzte Indikator, in letzter Zeit wieder an Fahrt gewonnen.

Dies könnte den Druck auf den US-Schatzmarkt gegen Ende des Jahres noch verstärken. Sollte das oben beschriebene Szenario tatsächlich eintreten, könnte dies ein erhebliches Risiko für traditionelle Anleger darstellen.
Generell beobachten wir, dass traditionelle Multi-Asset-Portfolios wie das 60/40-Aktien-Anleihen-Portfolio aufgrund zunehmender Korrelationen zwischen den Anlageklassen unter Druck geraten. Einer der Hauptgründe dafür scheint der zunehmende Aufwärtsdruck auf die Anleiherenditen zu sein, der sich ab einer bestimmten Schwelle auch negativ auf Aktien auswirkt.
In der Zwischenzeit konnte der Bitcoin im Jahr 2025 ein globales Aktien-Anleihen-Portfolio deutlich übertreffen.
Ein globaler 60/40-Ansatz, bestehend aus MSCI World (in EUR) und Bloomberg Global Aggregate-Anleihen (EUR-gesichert), hat in diesem Jahr eine Rendite von -2,2 % erzielt, während Bitcoin mit +3,0 % auf EUR-Basis überdurchschnittlich gut abgeschnitten hat.
Es ist sehr wahrscheinlich, dass das 60/40-Portfolio gegen Ende des Jahres zunehmend unter Druck geraten wird, da sich die VPI-Inflation in den USA wieder in ein "Hochinflationsregime" (>5% Inflationsrate) bewegt und die Sorgen über die Tragfähigkeit der US-Finanzverschuldung zunehmen (was tendenziell zu einem Anstieg der Swap-Spreads für US-Schatzpapiere führt).
In einem solchen Marktregime verschwindet die Diversifizierung zwischen Aktien und Anleihen im Wesentlichen, da die Korrelationen entscheidend positiv werden.
Professionelle Anleger sind gut beraten, in alternative Anlagen wie Bitcoin zu diversifizieren, insbesondere aufgrund der oben dargestellten zunehmend inversen Korrelation zu US-Staatsanleihen.
Fazit: Erhöhte fiskalische und staatliche Verschuldungsrisiken treiben die langfristigen Renditen in die Höhe und belasten die traditionellen 60/40-Portfolios, auch wenn die nachlassende politische Unsicherheit und das sich beschleunigende globale Geldmengenwachstum einen starken makroökonomischen Rückenwind für Bitcoin schaffen.
Da Anleihenwächter sowohl die US-amerikanischen als auch die japanischen Anleihemärkte unter Druck setzen - und Bitcoins inverse Korrelation zu Staatsanleihen auf Rekordniveau - deuten unsere Modelle immer noch auf einen potenziellen Bitcoin-Wert von über 200.000 Dollar bis Ende 2025 hin, was ihn zu einer überzeugenden Portfolioabsicherung macht, wenn die traditionelle Vermögensdiversifizierung zusammenbricht.
On-Chain-Entwicklungen
Die Akzeptanz durch Unternehmen bleibt auch 2025 der wichtigste Nachfragetreiber. Dies war auch eines der Hauptthemen der diesjährigen Bitcoin-Konferenz in Las Vegas, die in der vergangenen Woche zu Ende ging. Auf der Konferenz wurden wichtige Ankündigungen gemacht, von der ersten offiziellen Bitcoin-Akquisition von Gamestop bis hin zur Einrichtung einer Bitcoin-Schatzkammer durch Paris St. Germain.
Tatsächlich war die Nachfrage von börsennotierten Unternehmen einer der wichtigsten Nachfragetreiber für Bitcoin in diesem Jahr, gefolgt von der Nachfrage, die von globalen Bitcoin-ETPs und Bitcoin-DeFi-Anwendungen ausging.
In der Zwischenzeit waren sowohl private Unternehmen als auch Privatpersonen im Jahr 2025 Nettoausgeber von Bitcoin. Zu den privaten Unternehmen gehören die Ausschüttungen des Mt Gox-Treuhänders und von BitMex. Es gab also generell eine Umverteilung von Bitcoins von Privatpersonen und Privatunternehmen zu institutionellen Anlegern wie Aktiengesellschaften, Fonds und ETPs.

Im Zusammenhang mit Unternehmen ist es wichtig hervorzuheben, dass sich dieses Phänomen anscheinend weltweit ausbreitet und die Käufer in den verschiedenen Regionen stärker gestreut sind. Die jüngsten Entwicklungen haben gezeigt, dass sogar große Fußballvereine wie Paris St. Germain Bitcoin als Vermögenswert für Unternehmen nutzen.
Eine wichtige positive Entwicklung im Mai war die erneute Beschleunigung der Mittelzuflüsse in globale Bitcoin-ETPs nach den erheblichen Nettoabflüssen im April, März und Februar. Infolgedessen haben die Nettozuflüsse in US-Bitcoin-ETFs allein im Jahr 2025 wieder das neu geschürfte Angebot überstiegen.

Im Zusammenhang mit der Nachfrage von Unternehmen und ETPs ist es wichtig, darauf hinzuweisen, dass sich die beiden Nachfragequellen weiterhin stark unterscheiden: Während Unternehmen wie Strategy (MSTR) weitgehend preisunabhängig und "klebrig" bleiben, ist die Nachfrage nach Bitcoin-ETPs weiterhin relativ zyklisch und preisempfindlich. Auch die Makrosensitivität dieser ETPs bleibt relativ hoch.
Die meisten Vermögensverwalter sind gegenüber Bitcoin nach wie vor unterexponiert - die zunehmende Akzeptanz von Bitcoin als Standardbestandteil einer strategischen Vermögensallokation wird wahrscheinlich zu kontinuierlich steigenden Flüssen in globale Bitcoin-ETPs führen.
Eine kürzlich von UTXO und Bitwise durchgeführte Studie kommt zu dem Schluss, dass der größte Teil der künftigen institutionellen Nachfrage nach Bitcoin bis 2026 von Vermögensverwaltungsplattformen kommen wird (nicht von Staaten oder börsennotierten Unternehmen).
Im Allgemeinen reagiert die Bitcoin-Performance nach wie vor sehr empfindlich auf Veränderungen bei den weltweiten ETP-Strömen, wie die nachstehende Grafik zeigt.

Bitcoin-ETPs haben einen erheblichen Einfluss auf das Nettokaufvolumen an Bitcoin-Kassabörsen, weshalb diese Ströme als "marginale Käufer" betrachtet werden können. Tatsächlich machen die Handelsvolumina in Bitcoin-Spot-ETFs zunehmend einen höheren Anteil am Gesamthandelsvolumen für Bitcoin aus, was diese Hypothese noch weiter unterstreicht.
Die Umkehrung der Bitcoin-ETP-Ströme hatte also auch erhebliche Auswirkungen auf die Bitcoin-Börsensalden, die weiterhin rückläufig sind. Dies stützt die Hypothese, dass die derzeitige Hausse anhalten dürfte.
Diese Erwartung wird auch von quantitativen Modellen gestützt, die darauf hindeuten, dass Bitcoin weiterhin eine "gespannte Feder" ist, die aufgrund der zunehmenden Knappheit zunehmend unter Druck gerät und nach oben tendiert.

Es sollte hervorgehoben werden, dass die Vorhersagen, die auf diesem Modell basieren, im Allgemeinen mit den oben gemachten Makro-Vorhersagen übereinstimmen - sie unterstützen auch die Vorstellung, dass bitcoin sich$ 200k in der zweiten Hälfte des Jahres 2025 nähern sollte.
Unterm Strich: Die Übernahme durch Unternehmen treibt die Bitcoin-Nachfrage im Jahr 2025 weiter an - was durch Ankündigungen von GameStop bis Paris St. Germain unterstrichen wird -, während private Besitzer die Münzen größtenteils an institutionelle Käufer, einschließlich öffentlicher Unternehmen und ETPs, umverteilt haben. Nach mehreren Monaten der Abflüsse verzeichneten die weltweiten Bitcoin-ETPs im Mai erneut Zuflüsse, wobei allein die Nachfrage nach US-amerikanischen ETFs das neue Mining-Angebot überstieg. Die Käufer aus dem Unternehmenssektor sind nach wie vor preisagnostisch und beständig, während die ETP-Nachfrage eher zyklisch und makrosensibel ist, obwohl die langfristige Unterexposition der institutionellen Anleger auf strukturell steigende Zuflüsse schließen lässt. Quantitative Modelle und abnehmende Börsenbestände sprechen für einen anhaltenden Bullenmarkt, wobei Bitcoin auf dem Weg in Richtung 200.000 $ in H2 2025 ist.
Unterm Strich
- Performance: Die Mai-Rallye bestätigt, dass Bitcoin wahrscheinlich die Talsohle durchschritten hat und sich weiterhin in einem Bullenmarkt befindet - er erreichte kurzzeitig 112.000 $ - angeheizt durch sich umkehrende ETP-Ströme, Angebote von Unternehmen und erneute Risikobereitschaft. Während eine kurzfristige "Bullenmüdigkeit" aufgrund der Konferenz in Las Vegas und Metas BTC-Ablehnung zu einer Konsolidierung führen könnte, deuten die Fundamentaldaten auf der Kette (anhaltende Käufe von ETFs und Unternehmen) darauf hin, dass jede Kursdelle eine Kaufgelegenheit darstellt. Die Aufwertung von Ethereum durch Pectra führte zu einer Outperformance der Altcoins und hob den MSCI Digital Assets Select 20 über Bitcoin, obwohl die meisten Altcoins zurückblieben. Mit Bitcoin-Bewertungen nahe dem fairen Wert und einem potenziellen US-Konjunkturaufschwung könnte diese Hausse über einen typischen Vierjahreszyklus hinausgehen.
- Makro: Erhöhte fiskalische und staatliche Schuldenrisiken treiben die langfristigen Renditen in die Höhe und belasten traditionelle 60/40-Portfolios, auch wenn die nachlassende politische Unsicherheit und das sich beschleunigende globale Geldmengenwachstum einen starken makroökonomischen Rückenwind für Bitcoin schaffen. Da Anleihenwächter sowohl die US-amerikanischen als auch die japanischen Schuldenmärkte unter Druck setzen - und Bitcoins inverse Korrelation zu Staatsanleihen auf Rekordniveau - deuten unsere Modelle immer noch auf einen potenziellen Bitcoin-Wert von mehr als 200.000 Dollar bis Ende 2025 hin, was ihn zu einer überzeugenden Portfolioabsicherung macht, wenn die traditionelle Vermögensdiversifizierung zusammenbricht.
- On-Chain: Die Übernahme durch Unternehmen treibt die Bitcoin-Nachfrage im Jahr 2025 weiter an - was durch Ankündigungen von GameStop bis Paris St. Germain unterstrichen wird -, während private Besitzer die Münzen weitgehend an institutionelle Käufer, einschließlich öffentlicher Unternehmen und ETPs, umverteilt haben. Nach mehreren Monaten der Abflüsse verzeichneten die weltweiten Bitcoin-ETPs im Mai erneut Zuflüsse, wobei allein die Nachfrage nach US-amerikanischen ETFs das neue Mining-Angebot überstieg. Die Käufer aus dem Unternehmenssektor sind nach wie vor preisagnostisch und beständig, während die ETP-Nachfrage eher zyklisch und makrosensibel ist, obwohl die langfristige Unterexposition der institutionellen Anleger auf strukturell steigende Zuflüsse schließen lässt. Quantitative Modelle und abnehmende Börsenbestände sprechen für einen anhaltenden Bullenmarkt, wobei Bitcoin auf dem Weg in Richtung 200.000 $ in H2 2025 ist.
Anhang
Überblick über den Kryptoasset-Markt


Kryptoassets & Makroökonomie


Kryptoassets & Multiasset-Portfolios


Kryptoasset-Bewertungen


On-Chain-Grundlagen


Rechtlicher Hinweis
Diese Veröffentlichung stellt eine Marketingmitteilung dar und dient ausschließlich Informationszwecken. Sie stellt weder eine Anlageberatung noch eine persönliche Empfehlung oder eine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.
Bitwise Europe GmbH ist Emittentin der in dieser Veröffentlichung gegebenenfalls genannten Exchange Traded Products („ETPs“) unter einem von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) gebilligten Basisprospekt. Die Billigung durch die BaFin bezieht sich ausschließlich auf die Vollständigkeit, Kohärenz und Verständlichkeit des Prospekts gemäß der Prospektverordnung und stellt keine inhaltliche Bewertung oder Empfehlung der Produkte dar.
Die dargestellten Marktanalysen, Einschätzungen und Szenarien spiegeln die aktuelle Einschätzung zum Zeitpunkt der Veröffentlichung wider und beruhen auf Informationen, die als zuverlässig erachtet werden. Es wird jedoch keine Gewähr für die Richtigkeit oder Vollständigkeit übernommen. Prognosen und zukunftsgerichtete Aussagen sind mit Unsicherheiten behaftet und stellen keine Garantie für zukünftige Entwicklungen dar. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse.
Investitionen in Krypto-Assets und krypto-bezogene Finanzinstrumente sind mit erheblichen Risiken verbunden und unterliegen starken Kursschwankungen. Anleger können einen Teil oder ihr gesamtes eingesetztes Kapital verlieren.
Eine Anlageentscheidung sollte ausschließlich auf Grundlage des jeweils gültigen Basisprospekts, der Endgültigen Bedingungen sowie des Basisinformationsblatts (KID), insbesondere des Abschnitts „Risikofaktoren“, getroffen werden. Der Basisprospekt, die Endgültigen Bedingungen sowie weitere Risikohinweise sind abrufbar unter: www.bitwiseinvestments.eu/de
Anleger sollten prüfen, ob eine Investition unter Berücksichtigung ihrer individuellen Anlageziele, ihrer finanziellen Situation und ihrer Risikobereitschaft geeignet ist, und gegebenenfalls unabhängigen fachlichen Rat einholen.


