Dieser Artikel ist nur auf Englisch verfügbar

10 Years of Ethereum: Evolution, Architecture & Adoption in 10 Charts

10 Years of Ethereum: Evolution, Architecture & Adoption in 10 Charts| Bitwise
  • Ethereum’s greatest strength is its ability to adapt without losing coherence, evolving through cultural forks, architectural pivots, and economic redesigns that most platforms wouldn’t survive.
  • Ethereum’s architecture and economic model has pivoted a few major times to combine network adoption and value capture, and improve validator and user experience.
  • With regulatory clarity, stablecoin rails, DeFi dominance, RWA applications and ETF flows converging, Ethereum isn’t chasing the next narrative—it’s aiming to become the institutional foundation that underwrites it.

1. Genesis: Programmable Money Emerges (2015)

In October 2013, Vitalik Buterin visited the Mastercoin team in Israel. When his proposed upgrades were rejected, he branched off to design Ethereum (coincidentally, just a few blocks from where Bitwise was later founded in 2017, in San Francisco).

Co-founders Gavin Wood and Charles Hoskinson (now of Polkadot and Cardano) joined Buterin, along with Jeff Wilcke, to define Ethereum's base-layer primitives: a virtual machine to execute smart contracts, gas limits to meter compute, and a consensus protocol to validate blocks.

Ethereum launched on July 30, 2015, with around 30 contributors and a roadmap including four core upgrades: Frontier (basic mining), Homestead (network reliability), Metropolis (user interfaces), and Serenity (Proof of Stake, later named The Merge).

During each phase, Ethereum laid the foundations of its mission to becoming a decentralized, global financial operating system.

2. The DAO Hack: Resilience Through Forks (2016)

Ethereum's founding idea was clear: a decentralized, rules-based, global financial platform where software enforced trust, not institutions. The first large-scale application was “The DAO”, an experimental, community-run investment fund that raised $150m in ETH and aimed to invest in projects in the Ethereum space. A future was promised where capital allocation was governed by code, not corporations.

This trust was broken nine months post-launch. A vulnerability in The DAOs smart contract allowed an attacker to siphon $70M, worth 3.6M ETH.

Ethereum faced its first existential dilemma: should the community stick to the principle of “code is law”, or does it intervene to protect users and their assets.

A soft fork was proposed-a gentle upgrade that would freeze the stolen funds by blacklisting the hacker's address. In a soft fork, the network stays on the same chain, but different rules are introduced that older computers can still follow. Think of it like changing the rules of a football game without kicking anyone off the field.

But the attacker responded with a public bribe: promising to reward miners with the stolen funds who ignored the fork. That threat was enough to divide the community. Many miners and users chose to abandon the original chain and follow a new one that reversed the hack, much to the hackers' enjoyment.

This kind of split is called a hard fork-when the network breaks into two chains that no longer follow the same rules or history, and the computers on either chain cannot understand each other. Think of it like the original football game splitting into two, with the second football game implementing different rules the players of the first game don't understand.

At this point in time, there was a divergence in philosophy in the ecosystem, which caused the split. As a result, Ethereum Classic (ETC) was born. This community took the view that immutability rules. That trust in the system means accepting outcomes, even painful ones. ETC stood for purity of principle, but lost developer momentum, adoption and capital in the years to come.

Ethereum, however, chose social consensus over “code is law”, prioritising restoring stolen funds, preserving investor confidence and affirming that Ethereum was a community with agency. This foreshadowed Ethereum's attitude almost 10years later.

At first, investors and the community were unsure. ETC began trading in wide ranges between $0.84-$1.62, reflecting initial market uncertainty about the viability of the original chain.

The market ultimately validated Ethereum's hard fork as seen via the widening price delta between ETH and ETC. Over time, ETH has commanded an increasingly dominant premium representing more than just price appreciation-it reflects the market's recognition that Ethereum's willingness to take decisive action, prioritize user protection, and maintain community cohesion was the right choice.

The DAO incident institutionalised governance by debate and consensus, foundational for handling intense upgrades and issues in the future.

Ethereum vs Ethereum Classic: Price Delta Post-DAO Fork Chart 2
Source: Glassnode, Bitwise Europe; Data from June 2016 to July 2017

3. ICO Boom: Ethereum Becomes the Launchpad (2017)

Ethereum's first encounter with scale came in 2017, and it came fast. The ERC-20 standard turned Ethereum into the world's easiest token launchpad-allowing startups to raise capital directly from the crowd through Initial Coin Offerings (ICOs). Nine out of the ten largest projects that year chose Ethereum, collectively raising $603M, primarily in ETH.

But the velocity outpaced value. Many projects launched with little more than a whitepaper and a roadmap. The result was at once exhilarating, chaotic, and troublesome: a hypercompressed feedback loop of experimentation, speculation, and-ultimately-regulatory scrutiny. The SEC cracked down, halting the ICO boom, but not before Ethereum had already proven something deeper.

This short-lived frenzy became a stress test for Ethereum's infrastructure and a proving ground for novel fundraising models. Smart contracts scaled. Infrastructure held. Users learned. Founders iterated. The market rapidly separated substance from hype, offering a glimpse of what crypto capital formation could become.

More than just a fundraising frenzy, the ICO boom was Ethereum's first crypto product-market fit moment. Even failed ICOs revealed user preferences, tooling gaps, and latent demand. The frenzy seeded the platforms, frameworks, and developer muscle that would later give rise to more durable categories-like DeFi, NFTs, and tokenized assets.

In hindsight, the ICO cycle was a pivotal calibration event. It showed Ethereum could host global capital formation at scale, and established it as the de facto sandbox for crypto innovation.

The ICO Feedback Loop: Ethereum's Quarter-over-Quarter Innovation Testing Chart 3
Source: Etherscan, Bitwise Europe

4. DeFi Summer: A Parallel Finance System (2020)

After a bruising bear market from 2018-2020, Ethereum didn't just recover-it matured. DeFi Summer marked the protocol's second discovery of product-market fit. But unlike ICOs, where the focus was speculation, DeFi was different; The focus was real utility. Protocols like Uniswap, Aave, Compound, and Curve redefined capital markets from the ground up, enabling users to swap, lend, borrow, and earn yield-all without an intermediary.

The impact was immediate: DeFi overtook ERC-20s as the dominant transaction category on-chain. Token-denominated TVL, active addresses, DEX volumes, and gas spent turned Ethereum into a real-time dashboard of decentralized finance.

It was also a turning point for Ethereum's economic flywheel. As DeFi usage surged, so did fees, developer mindshare, and validator incentives. Ethereum's network began monetizing demand for its services: providing a programmable liquidity layer for financial activities without an intermediary.

Still, DeFi's vast scale exposed strain in the ecosystem. Congestion became chronic. Gas fees spiked to levels that priced out users and applications. Ethereum was winning, but it was also breaking, it became unusable. Fees per transaction increased to $13 in 2020, $68 in 2021 and $200 in 2022.

The protocol was struggling to provide service to a small segment of the world: crypto-expert users of DeFi protocols. If Ethereum planned to be the world's programmable computer, or the rails on which the future of finance would be built, something had to change. It couldn't handle the traffic.

Vitalik proposed a novel solution in a now-legendary blog post titled "Endgame." The post outlined a vision for how Ethereum would scale. If the central blockchain couldn't handle the demand, Ethereum would allow parallel tracks, called Layer 2 networks that would blossom alongside the main chain. Like access roads running along the highway, these Layers 2s could handle the traffic Ethereum could not, and would periodically post batches of transactions to the mainnet. This would prove to be a valuable, controversial, and a consequential pivot, and vastly change the economics of Ethereum, which we will get to later.

Ethereum Application Layer Composition by Fee Share Chart 4
Source: Etherscan, Bitwise Europe

5. The Flippening That Wasn't (2021-2025)

In 2021, Ethereum nearly flipped Bitcoin. The ETH/BTC ratio surged from ~5% to 83% in six months, marking the high point of a narrative cycle that cast Ethereum as the successor to Bitcoin-leading in users, fees, and developer activity. For a moment, it felt inevitable: Ethereum would overtake it in functionality and value.

The Flippening benchmarked Ethereum against Bitcoin. But the comparison was flawed.

Bitcoin is optimized for scarcity and monetary certainty-21 million tokens, held outside of government and institutional control. Ethereum is expressive, adaptable, and programmable. It was never built to be digital gold. Trying to “out-Bitcoin” Bitcoin was a category error.

The Flippening That Wasn't: Ethereum's Identity Crisis in Ratio Form Chart 5
Source: Etherscan, Bitwise Europe

The Flippening never materialized. The ratio retraced, bottoming at 11% by early 2025. On the surface, it looked like Ethereum had lost. In truth, Ethereum had learned.

There were significant changes to:

  • Monetary policy (The Burn),
  • Technological Architecture (Proof of Work to Proof of Stake),
  • Scaling approach (L2s),
  • Business model (transition from selling blockspace to data availability),
  • Roadmap (restructuring of the Ethereum Foundation).

The next half of the report takes the reader on a rollercoaster ride over the next four years. At first it was dark. Unintended consequences from upgrades and pivots plagued the protocol in every direction it took. Other competitors began to take market share and value from Ethereum. Sentiment was destroyed, developers were disenfranchised and users lost faith.

It took years of pain, deep reflection and realisation from The Foundation to pivot not just the roadmap, but Ethereum's entire posture-from a research-driven protocol drifting on reputation, to a product-focused institutionalised platform rebuilding trust through urgency, clarity, and execution.

6. The Burn Upgrade: A New Economic Engine (2021)

One challenge Ethereum faced as an investment was “why does it have value?” The protocol addressed this head-on in an upgrade called the London Hard Fork, or EIP-1559. EIP-1559 aligned network activity and protocol value via the introduction of base fee burns. A base fee, denominated in ETH, is the minimum fee part of every transaction made by a user. These get burned and taken out of circulating supply forever. ETH supply, therefore, became dynamically tied to usage-turning transaction demand into a disinflationary, and at times, deflationary force. The protocol was no longer just rewarding validators through inflating the circulating supply; it was in effect generating buyback pressure of its own token through burn mechanics.

The results were immediate and structural:

  • Annual ETH inflation rate dropped to -0.34% since the upgrade.
  • Post-Merge issuance moderated to +0.12% annualised, from 4% in its Proof of Work days.

While not always net-deflationary, the burn mechanism redefined ETH's monetary policy. It introduced a feedback loop where network adoption compresses supply, anchoring ETH's value in protocol utility. This reinforced Ethereum's "Ultrasound Money" narrative and differentiated its economic model from both Bitcoin and inflationary L1 competitors.

7. The Merge: Economic Security Reimagined (2022)

Ethereum's switch from Proof of Work to Proof of Stake was seven years in the making; it was even discussed and developed prior to Ethereum's launch due to environmental concerns with Proof of Work.

Changing the consensus protocol of a blockchain is hard. It is akin to swapping out the engine of an airplane in midflight. The process formally began in October 2020 with the deployment of the staking deposit contract and culminated on September 15, 2022, when the experimental staking chain (called the “Beacon Chain”) merged with Ethereum's execution layer. From that moment, Ethereum retired its miners and fully embraced staking as its transaction processing and security mechanism.

The upgrade provided multiple significant benefits to Ethereum and ETH holders:

  • Reducing energy consumption by 99%.
  • Escaped a doomed arms race against Bitcoin's industrial hashrate-180,000x larger-by embracing capital over computation for security.
  • It now costs at least $64bn to 51% attack the network today.
  • ETH became a yield-bearing asset-one capable of anchoring institutional portfolios.

In every respect-mainly economic security and institutional financialisation-Ethereum leveled up.

Ethereum Security: From Hashpower to Capital Commitment Chart 7
Source: Bitwise Europe, Glassnode, Full data from PoW to PoS transition

8. L2 Era Begins: The Rollup Pivot (2021–2023)

Ethereum's rollup-centric roadmap delivered scale. It prevented Ethereum from losing ground entirely to newer chains like Solana and Hyperliquid. It kept users in the ecosystem-even if not directly on the mainnet.

Coinbase's L2, Base, launched in 2023, which validated Vitalik's “Endgame” post. It quickly became the most active and largest rollup by TVL, trading volume, fees, and daily users. It also brought institutional credibility to Ethereum's L2 roadmap by putting a Nasdaq-listed name on-chain.

Ethereum's Scaling Strategy in Action: Average Daily Active Addresses on Layer-2 vs Ethereum Mainnet Chart 8
Source: Bitwise Asset Management with data from Coin Metrics and Token Terminal. Data from Q1 2020 to Q2 2025

With scale, came consequences.

The transition to Layer-2s fragmented the ecosystem across liquidity pools, tech stacks, and user experiences. Too many rollups, too little cohesion. Capital rotated out of Layer-1, R&D efforts splintered, and UX friction increased.

The Ethereum base layer also suffered as a result-activity dropped, and with it, fee burn. The “Ultrasound Money” narrative-dependent on high L1 throughput to drive ETH burn-began to lose traction.

L2 efficiency came at the cost of Ethereum's monetization model. Transaction frequency alone couldn't compensate for the diminished value of each transaction, leading to diminished value capture, rather than momentum.

9. Ethereum Wakes Up (2024 - 2025+)

By the end of 2023, Ethereum was an academically-driven behemoth–worth $276bn and down 50% from its peak–with no narrative or urgency. Other alternative Layer 1s were eating Ethereum's lunch.

Solana, for instance, which launched in 2020, was rivalling Ethereum's adoption metrics but with a more nimble developer base, start-up mindset focused on the user, and excited long-term institutional capital supporting architectural developments to applications building on top.

Ethereum, on the other hand, was tying themselves up in knots. It failed to compete with Solana and alt-L1s on cost, speed and UX-domains where those chains were purpose-built. Simultaneously touting its deflationary mechanics and “Ultrasound Money” thesis to rival Bitcoin on its monetary purity. As mentioned earlier, this also ended up failing due to L2 fee extraction, capital rotation, and R&D and mindshare splintering.

In chasing both rabbits, Ethereum caught none.

To make matters worse, internal voices began to criticize its long-term roadmap-like Justin Drake's Beam Chain proposal, which pushed full implementation into the 2030s. For many, the protocol felt more like a vision than a mission-a map that took the focus off building in the present, and in turn exposing Ethereum to the real possibility of falling behind the wayside forever.

After the backlash to this proposal, Ethereum's cultural posture began to change. The Ethereum Foundation announced leadership restructuring with a focus on three main objectives: scaling Ethereum's Layer 1, enhancing data availability through "blobs" to scale Ethereum's Layer 2s, and significantly improving user experience. Layoffs also occurred to streamline the Foundation and improve alignment and communication. The creation of a new business development and marketing function aims to enhance institutional adoption.

The Pectra upgrade, deployed in May 2025, doubled Blob throughput. The next upgrade, Fusaka, is expected in November 2025 and has been pulled forward marginally. As of writing, PeerDAS takes center stage-anchor scaling through Data Availability Sampling–to further extend throughput on top of the progress made in Pectra. Less critical upgrades like EOF remain but may be trimmed if needed to preserve timeline integrity. Scope reductions are strategic, not signals of slippage.

Ethereum has woken up, regained focus and found narrative clarity.

Ethereum's Business Model Transition Chart 9
Bitwise Europe, rwa.xyz, DeFi Llama

Ethereum has built the infrastructure to support a modular, institution-ready future. But with blob throughput scaling faster than usage, L2 settlement costs are falling-compressing one of Ethereum's few native revenue streams. It's a sign the system is working, but also a signal of what comes next. To fulfill its ambition as civilization-grade infrastructure, Ethereum must now solve for pricing power-turning blob fees into a dependable, elastic source of protocol revenue.

10. Institutional Inroads: ETF Era, Stablecoin Boom, Treasury Companies (2024 - 2025+)

The protocol's composability, decentralization, liquidity, brand-name, uptime and reliability made it a natural choice for institutions building on and using decentralised finance rails.

That shift accelerated dramatically with the passage of the Genius Act, the United States' first major stablecoin regulatory framework. Suddenly, Ethereum was the backbone of compliant, internet-native dollars.

The majority of on-chain stablecoin and tokenized asset activity already lived on Ethereum. It had quietly captured more than 50% of the stablecoin market cap and over 55% of all tokenized value. The infrastructure was in place long before the legislation. The Act simply turned the spotlight on.

Institutions noticed. In the two weeks leading up to the bill's passage, ETHBTC rotation spiked-proof that investors were potentially front-running the regulatory shift.

Corporate adoption trends have accelerated, with Ether treasury companies gaining prominence and contributing to outperformance. The Ether Machine's combination with Dynamix Corp, a NASDAQ SPAC, launched with over 400,000 Ether valued at $1.45 billion at current prices-representing nearly half of the $3 billion held by publicly traded companies (886,060 Ether total).

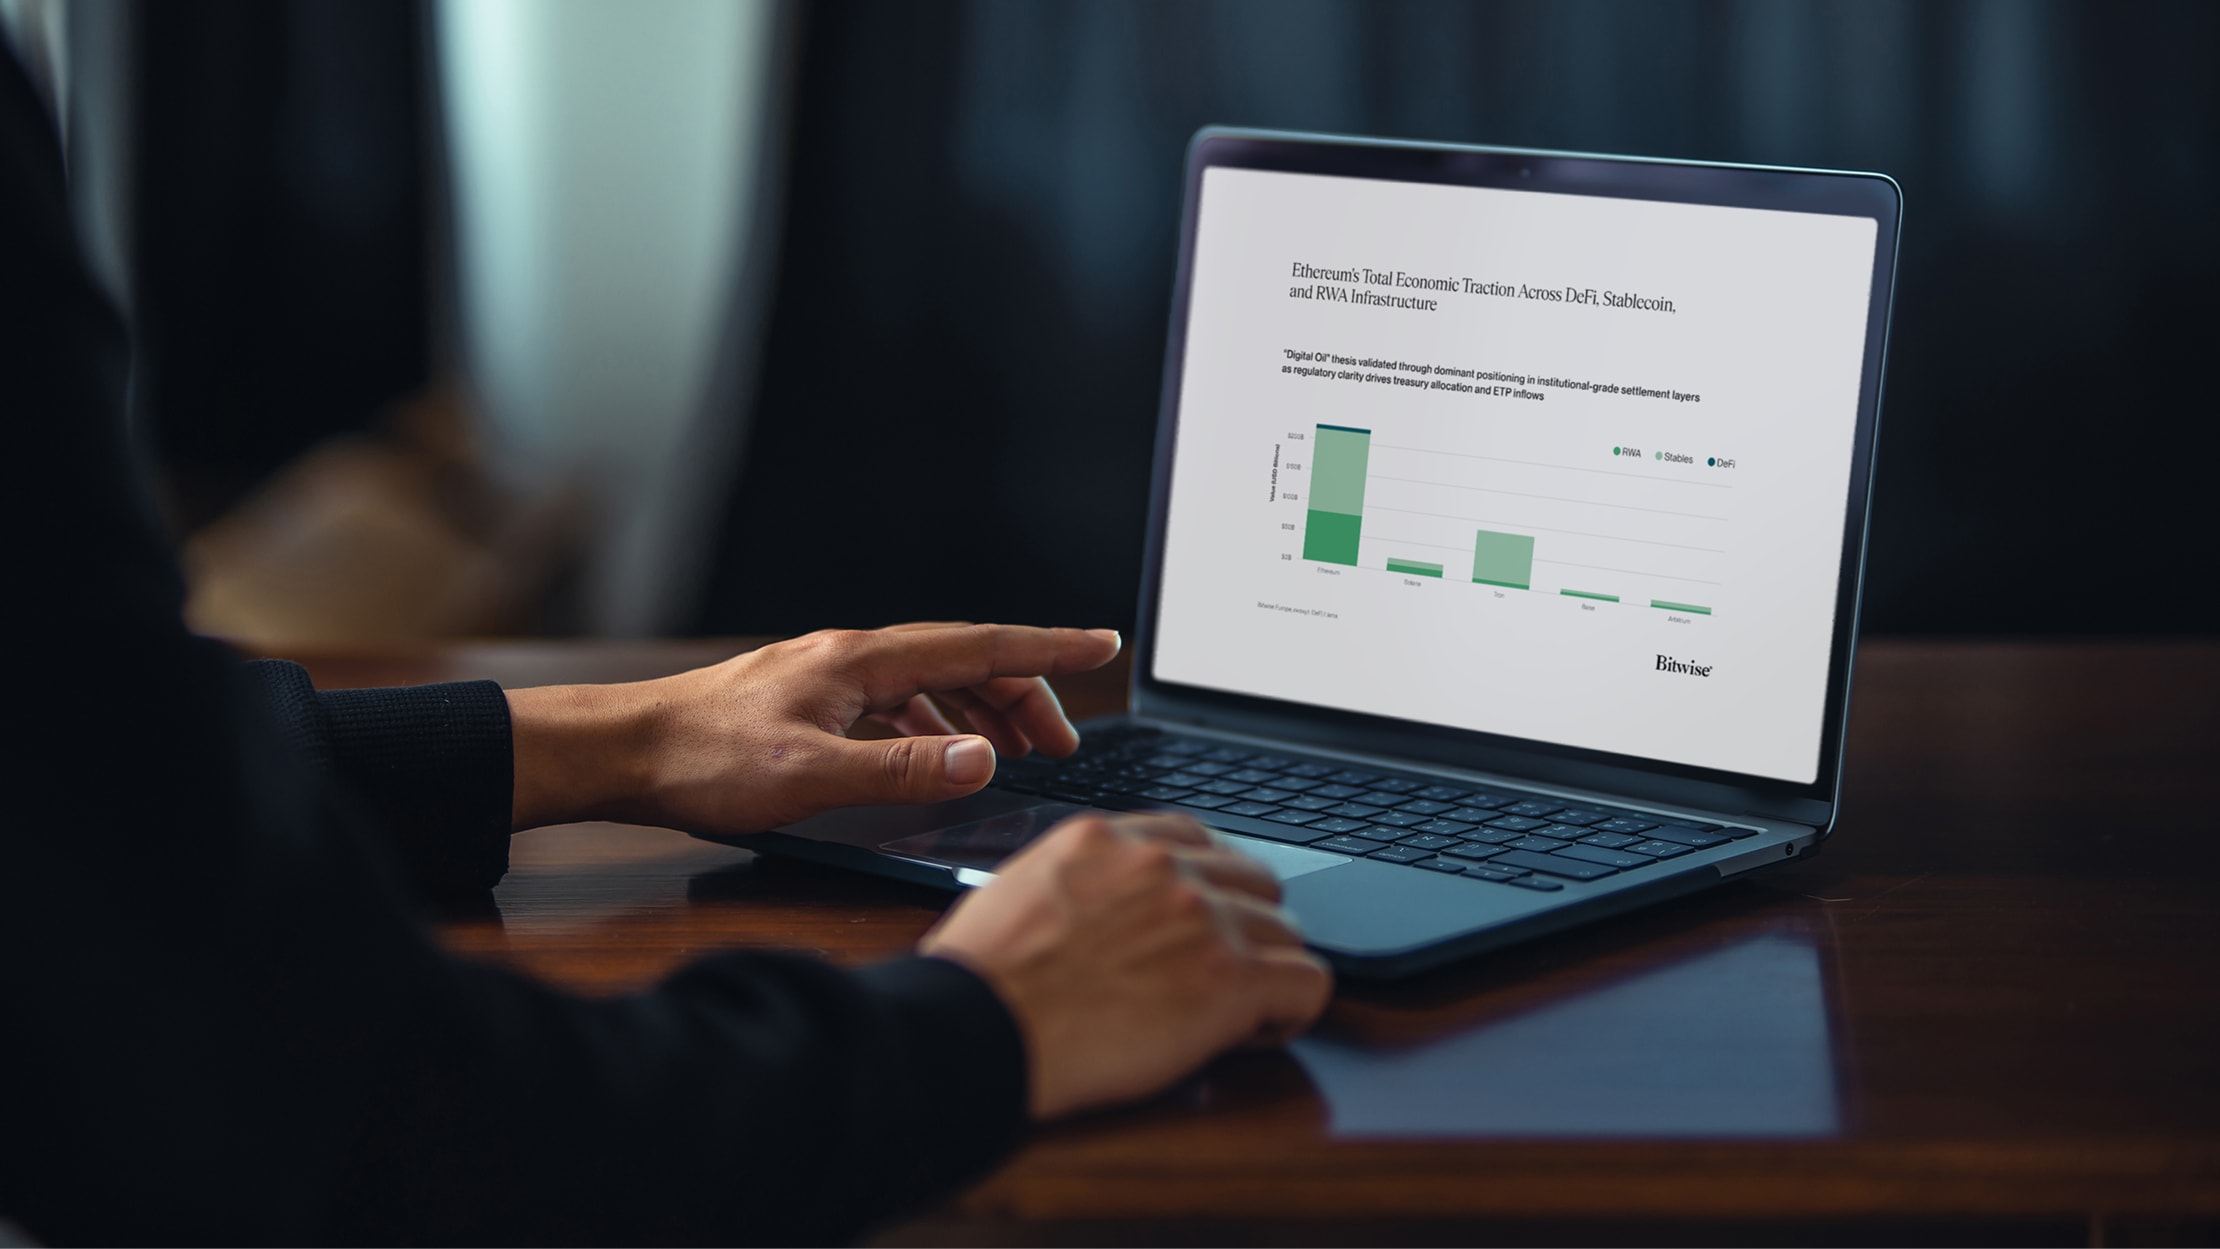
Net ETH ETF flows have reached all-time highs, totalling $2.1 billion in the second week of July 2025. This is institutional recognition of Ethereum's role as "Digital Oil" powering tokenization and stablecoin infrastructure.

With regulatory clarity emerging, institutional onboarding and liquidity dominance, Ethereum's next wave of capital won't be chasing returns. It will be underwriting the system itself.

Ethereum's Total Economic Traction Across DeFi, Stablecoin, and RWA Infrastructure Chart 10
Bitwise Europe, rwa.xyz, DeFi Llama

Bottom Line

  • Ethereum’s greatest strength is its ability to adapt without losing coherence, evolving through cultural forks, architectural pivots, and economic redesigns that most platforms wouldn’t survive.
  • Ethereum’s architecture and economic model has pivoted a few major times to combine network adoption and value capture, and improve validator and user experience.
  • With regulatory clarity, stablecoin rails, DeFi dominance, RWA applications and ETF flows converging, Ethereum isn’t chasing the next narrative—it’s aiming to become the institutional foundation that underwrites it.

Rechtlicher Hinweis

Diese Veröffentlichung stellt eine Marketingmitteilung dar und dient ausschließlich Informationszwecken. Sie stellt weder eine Anlageberatung noch eine persönliche Empfehlung oder eine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.

Bitwise Europe GmbH ist Emittentin der in dieser Veröffentlichung gegebenenfalls genannten Exchange Traded Products („ETPs“) unter einem von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) gebilligten Basisprospekt. Die Billigung durch die BaFin bezieht sich ausschließlich auf die Vollständigkeit, Kohärenz und Verständlichkeit des Prospekts gemäß der Prospektverordnung und stellt keine inhaltliche Bewertung oder Empfehlung der Produkte dar.

Die dargestellten Marktanalysen, Einschätzungen und Szenarien spiegeln die aktuelle Einschätzung zum Zeitpunkt der Veröffentlichung wider und beruhen auf Informationen, die als zuverlässig erachtet werden. Es wird jedoch keine Gewähr für die Richtigkeit oder Vollständigkeit übernommen. Prognosen und zukunftsgerichtete Aussagen sind mit Unsicherheiten behaftet und stellen keine Garantie für zukünftige Entwicklungen dar. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse.

Investitionen in Krypto-Assets und krypto-bezogene Finanzinstrumente sind mit erheblichen Risiken verbunden und unterliegen starken Kursschwankungen. Anleger können einen Teil oder ihr gesamtes eingesetztes Kapital verlieren.

Eine Anlageentscheidung sollte ausschließlich auf Grundlage des jeweils gültigen Basisprospekts, der Endgültigen Bedingungen sowie des Basisinformationsblatts (KID), insbesondere des Abschnitts „Risikofaktoren“, getroffen werden. Der Basisprospekt, die Endgültigen Bedingungen sowie weitere Risikohinweise sind abrufbar unter: www.bitwiseinvestments.eu/de

Anleger sollten prüfen, ob eine Investition unter Berücksichtigung ihrer individuellen Anlageziele, ihrer finanziellen Situation und ihrer Risikobereitschaft geeignet ist, und gegebenenfalls unabhängigen fachlichen Rat einholen.

Über Bitwise

Bitwise ist einer der weltweit führenden spezialisierten Vermögensverwalter im Bereich Kryptoassets. Seit 2017 arbeitet Bitwise mit tausenden Finanzberatern, Family Offices und institutionellen Investoren weltweit zusammen, um den Zugang zu und das Verständnis für Kryptoassets zu ermöglichen. Bitwise verfügt über eine langjährige Erfahrung in der Verwaltung einer breiten Palette von Delta-One-, Index- und aktiven Anlagestrategien, darunter ETPs, ETFs, individuell verwaltete Mandate, Private Funds und Hedgefonds-Strategien, sowohl in den USA als auch in Europa.

Kontakt

Allgemeine Informationen anleger@bitwiseinvestments.com
Institutionelle Anleger clients@bitwiseinvestments.com

Empfohlene artikel für sie

Willkommen bei Bitwise!

Standort auswählen

Willkommen bei Bitwise!

Bestätigen Sie Ihren Standort, damit wir Ihnen für Sie relevante Inhalte anzeigen können.

Willkommen bei Bitwise!

Bestätigen Sie Ihren Standort, damit wir Ihnen für Sie relevante Inhalte anzeigen können.

Willkommen bei Bitwise!

Bestätigen Sie Ihren Standort, damit wir Ihnen für Sie relevante Inhalte anzeigen können.

  • English
  • Deutsch
  • Italiano
  • Français
  • Svenska
Land
  • English
  • Deutsch
  • Italiano
  • Français
  • Svenska
Land
Wichtiger Hinweis:
Die Verbreitung der Informationen und Materialien auf dieser Website kann in bestimmten Ländern gesetzlichen Einschränkungen unterliegen. Keine der Informationen richtet sich an oder ist für die Verbreitung an oder Nutzung durch Personen oder Einrichtungen in einer Rechtsordnung bestimmt, in der die Veröffentlichung, Verbreitung oder Nutzung solcher Informationen gegen lokale Gesetze oder Vorschriften verstoßen würde (aufgrund von Nationalität, Wohnsitz, Aufenthaltsort oder Sitz).
Wichtiger Hinweis:
Sie sind dabei, die Website von Bitwise Asset Management zu betreten. Basierend auf Ihrem Standort werden Sie durch Klicken auf „Zur US-Website weitergehen“ unten zur US-Website weitergeleitet.
Important Information – Please Read Before Proceeding

Diese Website wird von Bitwise Europe GmbH („Bitwise“, „wir“, „uns“) betrieben. Die Informationen auf dieser Website sind für Privatkunden im Vereinigten Königreich sowie andere Besucher im Vereinigten Königreich bestimmt. Wenn Sie sich nicht im Vereinigten Königreich befinden, können lokale Gesetze und Vorschriften abweichen und die hier bereitgestellten Materialien möglicherweise nicht für Sie geeignet sein.

Alle Inhalte dienen ausschließlich allgemeinen Informationszwecken. Sie stellen weder eine Anlageberatung, Steuer- oder Rechtsberatung, noch ein Angebot oder eine Aufforderung zum Kauf oder Verkauf einer Anlage dar und dürfen nicht als Grundlage für eine Anlageentscheidung herangezogen werden. Sie sollten prüfen, ob eine Investition für Ihre persönlichen Umstände geeignet ist, und gegebenenfalls unabhängigen professionellen Rat einholen.

Krypto-Assets und krypto-gebundene Produkte sind hochriskant. Die FCA stuft Krypto-Werbung für Privatkunden als „Restricted Mass Market Investments“ (RMMI) ein. Daher gelten zusätzliche Anforderungen an Hervorhebung, Risikohinweise und Risikozusammenfassungen für Privatkundenkommunikation. Sie könnten Ihr gesamtes eingesetztes Kapital verlieren.

Investitionen in Krypto-Assets oder viele krypto-gebundene Produkte sind in der Regel nicht durch den britischen Financial Services Compensation Scheme (FSCS) oder den Financial Ombudsman Service (FOS) abgesichert. Sie sollten nicht erwarten, geschützt zu sein, wenn etwas schiefläuft.

Der Zugang zu bestimmten Seiten, Funktionen oder Transaktionen kann von der Kundeneinstufung und Eignungsprüfungen abhängen, die von den FCA-Regeln verlangt werden. Wir können Sie auffordern, Prüfungen oder Erklärungen abzugeben, bevor Sie fortfahren können.

Enthält diese Website eine Finanzwerbung für Krypto oder andere RMMIs für Privatkunden, sehen Sie den von der FCA vorgeschriebenen Risikohinweis sowie einen Link („Nehmen Sie sich 2 Minuten Zeit, um mehr zu erfahren“) zur FCA-Risikozusammenfassung, die in einem Pop-up oder auf einer eigenen Seite angezeigt wird. Zur Bequemlichkeit können Sie diese Zusammenfassung jederzeit hier abrufen

Sofern Wertentwicklungen dargestellt werden, ist die vergangene Wertentwicklung kein verlässlicher Indikator für zukünftige Ergebnisse. Jegliche Prognosen, Ziele oder zukunftsgerichteten Aussagen sind naturgemäß unsicher und könnten nicht eintreten. Gebühren und Kosten mindern die Renditen.

Renditen können durch Gebühren, Kosten, Spreads und Steuern reduziert werden. Die steuerliche Behandlung hängt von den individuellen Umständen ab und kann sich ändern. Im Zweifel sollten Sie professionellen Rat einholen.

Wenn ein Prospekt (einschließlich eines Basis- oder Nachtragsprospekts) oder ein KID/PRIIPs KIID oder ein gleichwertiges Dokument bereitgestellt wird, handelt es sich um eine gesetzlich vorgeschriebene Offenlegung, nicht um Werbung. Diese Dokumente unterliegen in der Regel nicht den britischen Beschränkungen für Finanzwerbung.

Gemäß den FCA-Regeln für Hochrisikoinvestitionen bieten wir keine Anreize für Investitionen an (z. B. Prämien für Freundschaftswerbung, monetäre/nicht-monetäre Vorteile) im Zusammenhang mit Krypto-Werbung für Privatkunden.

Externe Links werden ausschließlich zur Benutzerfreundlichkeit bereitgestellt. Wir kontrollieren weder Drittanbieter-Websites noch deren Inhalte und übernehmen hierfür keine Verantwortung. Wir achten mit angemessener Sorgfalt auf Richtigkeit, garantieren jedoch nicht die Vollständigkeit, Aktualität oder Verfügbarkeit der Website oder ihrer Inhalte; Informationen können sich ohne Vorankündigung ändern.

Unsere Produkte oder Dienstleistungen sind möglicherweise nicht in allen Rechtsordnungen oder für alle Investoren verfügbar. Der Zugang kann gesetzlich eingeschränkt sein. Sie sind selbst dafür verantwortlich, die geltenden Gesetze und Vorschriften zu verstehen und einzuhalten.

Für Anfragen oder Beschwerden wenden Sie sich bitte an: clients@bitwiseinvestments.com | Weitere Kontakt- und rechtliche Informationen finden Sie in unseren Nutzungsbedingungen der Website und den Datenschutzhinweisen.

Urheberrecht & Marken © 2025 Bitwise. Alle Rechte vorbehalten. Produktnamen, Logos und Marken sind Eigentum der jeweiligen Inhaber.

Avis Important

Les produits d’investissement domiciliés en Europe et présentés sur ce site sont des Exchange Traded Commodities (« ETC »), instruments financiers considérés comme des titres de créances complexes par l'Autorité des Marchés Financiers, présentant des risques difficilement compréhensibles par le grand public. À ce titre, leur distribution en France répond à des règles spécifiques. Il relève de la responsabilité des intermédiaires et investisseurs professionnels souhaitant offrir des ETCs à leurs clients de s'assurer que leur distribution auxdits clients est réalisée dans le respect de la réglementation française.

Wichtige Information und Haftungsausschluss

Dies ist eine Übersetzung des englischsprachigen Original-Haftungsausschlusses. Im Falle von Abweichungen oder Unstimmigkeiten zwischen dieser Übersetzung und der englischen Originalfassung ist ausschließlich die englische Originalfassung unter bitwiseinvestments.eu/disclaimer/ maßgeblich und rechtsverbindlich.

Die in dieser Werbemitteilung bereitgestellten Informationen dienen ausschließlich zu Informationszwecken und stellen keine Anlageberatung, Empfehlung oder Aufforderung zum Abschluss einer Transaktion dar.

Diese Website sowie sämtliche Dokumentationen und sonstigen Informationen, die auf oder über sie bereitgestellt werden (zusammen die „Website“), werden von der Bitwise Europe GmbH („BEU“ oder die „Emittentin“) herausgegeben. Diese Website dient ausschließlich zu Anschauungs-, Bildungs- und Informationszwecken und kann jederzeit geändert werden.

Soweit diese Website eine Werbung im Sinne von Artikel 22 der Verordnung (EU) 2017/1129 in der jeweils geltenden Fassung (die „Prospektverordnung“) oder von Regulation 3 der Public Offers and Admissions to Trading Regulations 2024 darstellt und das jeweilige Angebot oder die Zulassung zum Handel der Pflicht zur Erstellung eines Prospekts unterliegt, wurde bzw. wird der anwendbare Prospekt veröffentlicht und ist bzw. wird im Bereich „Resources“ der Website von Bitwise Europe unter bitwiseinvestments.eu/de/resources/ verfügbar sein.

Die Bitwise Europe GmbH, Thurn- und Taxis-Platz 6, 60313 Frankfurt am Main, Deutschland, eingetragen im Handelsregister des Amtsgerichts Frankfurt am Main unter HRB 116604, ist die Emittentin der auf dieser Website beschriebenen Exchange Traded Products („ETPs“) gemäß einem anwendbaren, von der BaFin oder, sofern einschlägig, einer anderen zuständigen Behörde gebilligten Basisprospekt in seiner jeweils ergänzten Fassung sowie den jeweils geltenden endgültigen Bedingungen. Die endgültigen Bedingungen werden gemäß den anwendbaren gesetzlichen Vorschriften veröffentlicht und bei der zuständigen Behörde hinterlegt; sie unterliegen keiner Billigungspflicht. Die jeweilige Produktdokumentation nennt die zuständige Behörde, die den anwendbaren Prospekt gebilligt hat.

Die Billigung eines Prospekts bedeutet, dass die zuständige Behörde diesen im Hinblick auf die anwendbaren Standards der Vollständigkeit, Verständlichkeit und Kohärenz geprüft hat; sie stellt keine Billigung oder Empfehlung der Emittentin oder der ETPs dar. Wenn Sie eine Anlage in von BEU begebene Produkte in Erwägung ziehen, sollten Sie bei Ihrem Broker oder Ihrer Bank prüfen, ob solche Produkte in Ihrem Rechtsraum verfügbar und für Ihr Anlageprofil geeignet sind. Eine Entscheidung, einen Betrag in ein von BEU angebotenes ETP zu investieren, sollte Ihre individuellen Umstände berücksichtigen, nachdem Sie unabhängigen Rat in Anlage-, Steuer- und Rechtsfragen eingeholt haben.

Vor einer Anlage sollten Sie den maßgeblichen Basisprospekt, etwaige Nachträge sowie die anwendbaren endgültigen Bedingungen lesen, insbesondere den Abschnitt „Risikofaktoren“ für weitere Einzelheiten zu den mit einer Anlage verbundenen Risiken. Soweit erforderlich, sollten Sie zudem das Basisinformationsblatt (KID) gemäß Verordnung (EU) Nr. 1286/2014 (PRIIPs), die Produktzusammenfassung gemäß den Consumer Composite Investments (Designated Activities) Regulations 2024 oder die in Ihrem Rechtsraum geltende gleichwertige Produktinformation lesen. Die Prospekte, Nachträge, endgültigen Bedingungen, Basisinformationsblätter und sonstigen für die ETPs von BEU relevanten regulatorischen Dokumente sind elektronisch und kostenlos im Bereich „Resources“ der Website von Bitwise Europe unter bitwiseinvestments.eu/de/resources/ verfügbar.

Der Zugang zu diesen Dokumenten ist gemäß Artikel 21 Absatz 4 der Prospektverordnung bzw. den Prospectus Rules des FCA Handbook nicht davon abhängig, dass ein Registrierungsverfahren abgeschlossen, eine Länder- oder Investorentyp-Auswahl getroffen, den Nutzungsbedingungen der Website oder einem die Haftung beschränkenden Haftungsausschluss zugestimmt oder eine Gebühr entrichtet wird. Im Zusammenhang mit bestimmten Inhalten können Hinweise angezeigt werden, die die Rechtsräume angeben, in denen ein Angebot oder eine Zulassung zum Handel erfolgt; hierbei handelt es sich nicht um die Haftung beschränkende Haftungsausschlüsse.

Eine auf dieser Website verwendete Länder- oder Investorentyp-Auswahl bestimmt, welche Marketinginhalte angezeigt werden können. Sie stellt für sich genommen keine förmliche aufsichtsrechtliche Kundenklassifizierung, keine Beurteilung der Angemessenheit oder Geeignetheit, keine Bestätigung der rechtlichen Anlageberechtigung und keine Anlageberatung dar.

Wenn Sie sich im Vereinigten Königreich, in den USA oder in Kanada befinden

Die auf dieser Website enthaltenen Informationen stellen kein Angebot zum Verkauf oder eine Aufforderung zur Abgabe eines Angebots zum Kauf von Wertpapieren dar und sind unter keinen Umständen als solches auszulegen, ebenso wenig wie sie einen sonstigen Schritt zur Förderung eines öffentlichen Angebots in den Vereinigten Staaten oder Kanada oder einem Bundesstaat, einer Provinz oder einem Territorium davon darstellen, in denen weder die Emittentin noch ihre Produkte zum Vertrieb oder Verkauf zugelassen oder registriert sind und in denen kein Prospekt der Emittentin bei einer Wertpapieraufsichtsbehörde hinterlegt wurde. Weder diese Website noch die darin enthaltenen Informationen dürfen (direkt oder indirekt) in die Vereinigten Staaten übernommen, übermittelt oder verbreitet werden.

Im Vereinigten Königreich wird diese Website ausschließlich zu Informationszwecken bereitgestellt und in jedem Fall im Einklang mit der Ausnahme von dem in Section 21 des Financial Services and Markets Act 2000 festgelegten Erfordernis, wonach Mitteilungen im Zusammenhang mit Einladungen oder Aufforderungen zur Aufnahme einer Anlagetätigkeit von einer durch die Financial Conduct Authority zugelassenen Person gebilligt werden müssen. Diese Website richtet sich daher ausschließlich an Personen, die unter eine einschlägige Ausnahme von der Beschränkung für Finanzwerbung gemäß der Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 fallen, wie etwa: professionelle Anleger (Article 19); vermögende Privatpersonen („high net worth individuals“, d. h. Personen mit einem Jahreseinkommen von mindestens 100.000 £ und/oder einem Nettovermögen von mindestens 250.000 £) (Article 48); vermögende Gesellschaften, nicht rechtsfähige Vereinigungen usw. (Article 49); erfahrene Anleger („sophisticated investors“, d. h. Personen mit einer gültigen entsprechenden Bescheinigung, aus der hervorgeht, dass sie über ausreichende Kenntnisse verfügen, um die mit dieser Anlage verbundenen Risiken zu verstehen) (Article 50); selbstzertifizierte erfahrene Anleger (d. h. Personen, die: in den letzten zwei Jahren beruflich im Private-Equity-Sektor oder im Bereich der Finanzierung kleiner und mittlerer Unternehmen tätig waren; in den letzten zwei Jahren Mitglied der Geschäftsleitung eines Unternehmens mit einem Jahresumsatz von mindestens 1 Mio. £ waren; in den letzten zwei Jahren zwei oder mehr Investitionen in ein nicht börsennotiertes Unternehmen getätigt haben; oder mehr als sechs Monate lang Mitglied eines Netzwerks oder Syndikats von Business Angels waren) (Article 50A); sowie Vereinigungen vermögender oder erfahrener Anleger (Article 51).

Personen, die unter keine einschlägige Ausnahme fallen, sollten nicht auf diese Website zugreifen oder sich anderweitig auf sie stützen oder auf ihrer Grundlage handeln; sie sollten stattdessen die Private-Investor-Version der Website aufrufen. Mit dem Zugriff auf diese Website bestätigen Sie, dass Sie unter eine einschlägige Ausnahme fallen. Weder die Emittentin noch ihre Produkte sind durch die britische Financial Conduct Authority zugelassen oder reguliert, und der Inhalt dieser Finanzwerbung wurde nicht von einer im Sinne des Financial Services and Markets Act 2000 zugelassenen Person gebilligt. Das Vertrauen auf diese Finanzwerbung zum Zweck der Aufnahme einer Anlagetätigkeit kann eine Person dem erheblichen Risiko aussetzen, das gesamte investierte Vermögen oder sonstige investierte Vermögenswerte zu verlieren. Für weitere Informationen oder sonstige Anfragen zu den Angelegenheiten, auf die sich diese Website bezieht, können Sie uns unter eu-legal@bitwiseinvestments.com kontaktieren.

Offenlegung zu Veröffentlichungen und Social Media

Kommunikationen in sozialen Medien, einschließlich Beiträgen auf LinkedIn und X (zusammen „Social Media“), können je nach Inhalt und dem Rechtsraum, in dem sie verbreitet werden, Werbung, Finanzwerbung oder Anlageempfehlungen im Sinne der Verordnung (EU) Nr. 596/2014, des Financial Services and Markets Act 2000 oder sonstige regulierte Mitteilungen darstellen. Sofern nicht ausdrücklich anders angegeben, sind sie nicht dazu bestimmt, eine Anlageberatung oder persönliche Empfehlung darzustellen.

BEU unternimmt alle angemessenen Anstrengungen, um sicherzustellen, dass die in Dokumenten und auf Social Media enthaltenen Informationen zutreffend und verlässlich sind; gleichwohl können Fehler auftreten. Soweit nach anwendbarem Recht zulässig, werden Dokumente und Materialien, die auf Social Media verfügbar sind, ohne ausdrückliche oder stillschweigende Gewährleistung hinsichtlich Richtigkeit, Gültigkeit, Aktualität oder Vollständigkeit bereitgestellt. Keine Bestimmung dieses Absatzes schließt eine gesetzliche oder aufsichtsrechtliche Verantwortlichkeit oder Haftung aus oder beschränkt diese, soweit sie rechtlich nicht ausgeschlossen oder beschränkt werden kann; dies gilt auch für Pflichten im Zusammenhang mit Werbung oder Finanzwerbung sowie für die Haftung im Zusammenhang mit einem Prospekt oder einer sonstigen aufsichtsrechtlichen Offenlegung.

Sofern nicht ausdrücklich von Bitwise Europe gebilligt oder übernommen, geben Kommentare von Mitgliedern der Online-Community ausschließlich die eigenen Ansichten dieser Personen wieder und werden von Bitwise Europe nicht gebilligt.

Risiken von ETPs und Kryptowährungen

Eine Anlage in ein durch eine oder mehrere Kryptowährungen besichertes ETP, wie etwa die von BEU begebenen, hängt von der Wertentwicklung der zugrunde liegenden Kryptowährung abzüglich Kosten ab; es ist jedoch nicht zu erwarten, dass die Wertentwicklung des ETPs der Wertentwicklung des zugrunde liegenden Vermögenswerts genau entspricht. Eine Anlage in ETPs ist zudem mit zahlreichen Risiken verbunden, einschließlich allgemeiner Marktrisiken in Bezug auf den Basiswert, nachteiliger Preisentwicklungen, Währungs-, Liquiditäts-, operationeller, rechtlicher und regulatorischer Risiken; Anleger sollten darauf vorbereitet sein, einen Teil oder den gesamten investierten Betrag zu verlieren.

Durch Kryptowährungen besicherte ETPs sind hochgradig volatile Vermögenswerte, deren Wertentwicklung nicht vorhersehbar ist. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung. Der Marktpreis von ETPs unterliegt Schwankungen, und sie bieten kein festes Einkommen. Der Wert eines ETPs kann durch Wechselkurse und die Preisentwicklung der zugrunde liegenden Kryptowährung(en) beeinflusst werden. Diese Website kann zukunftsgerichtete Aussagen enthalten, einschließlich Aussagen zur Einschätzung oder aktuellen Erwartung von Bitwise Europe hinsichtlich der Wertentwicklung bestimmter Anlageklassen. Zukunftsgerichtete Aussagen unterliegen bestimmten Risiken, Unsicherheiten und Annahmen; es kann keine Zusicherung gegeben werden, dass solche Aussagen zutreffend sind, und die tatsächlichen Ergebnisse können wesentlich von den angegebenen abweichen. Sie dürfen sich nicht auf zukunftsgerichtete Aussagen oder ähnliche Informationen auf dieser Website verlassen.

Kryptowährungen sind hochgradig volatil und bekannt für extreme und schnelle Preisschwankungen. Zwar besteht möglicherweise das Potenzial für erhebliche Gewinne, jedoch besteht das Risiko, einen Teil oder das gesamte investierte Kapital zu verlieren. Der Preis von Kryptowährungen kann erheblich schwanken und beispielsweise durch globale und regionale politische, wirtschaftliche oder finanzielle Ereignisse, regulatorische Ereignisse oder Äußerungen von Aufsichtsbehörden, Handels-, Absicherungs- oder sonstige Aktivitäten einer Vielzahl von Marktteilnehmern, Forks der zugrunde liegenden Protokolle sowie Störungen der Infrastruktur oder der Mittel, mit denen Krypto-Assets erzeugt, verteilt, gespeichert und gehandelt werden, beeinflusst werden. Die Eigenschaften von Kryptowährungen und die Unterschiede der anwendbaren regulatorischen Standards schaffen das Potenzial für Marktmissbrauch. Der Preis von Kryptowährungen kann sich zudem aufgrund eines veränderten Anlegervertrauens in die zukünftigen Aussichten dieser Anlageklasse ändern.

Eine detaillierte Übersicht über die mit Kryptowährungen und insbesondere mit den Produkten von BEU verbundenen Risiken finden Sie im Prospekt und in den endgültigen Bedingungen, die im Bereich „Resources“ der Website von Bitwise Europe unter bitwiseinvestments.eu/de/resources/ verfügbar sind. Sie sollten nur investieren, wenn Sie in der Lage sind, die damit verbundenen Risiken zu verstehen und zu beurteilen. Sollten Sie Zweifel haben, ob eine Anlage für Sie geeignet ist, sollten Sie eine zugelassene Person konsultieren, die auf die Beratung zu Anlagen einschließlich kryptobesicherter ETPs spezialisiert ist.

Avis Important

Les produits présentés sur ce site internet ne sont ni destinés à être distribués, ni accessibles aux investisseurs non-professionnels résidant en France. Toute information figurant sur ce site est fournie à titre informatif uniquement. Pour toute information complémentaire, veuillez contacter votre conseiller financier ou votre intermédiaire habituel.